Suivez-nous
Ajoutez-nous comme source préférée sur Google
Dans le premier article de cette série, j’ai parlé d’un moment de transition tranquille qui se produit lorsque les enfants passent de la dépendance financière à la conscience et à la responsabilité financières.
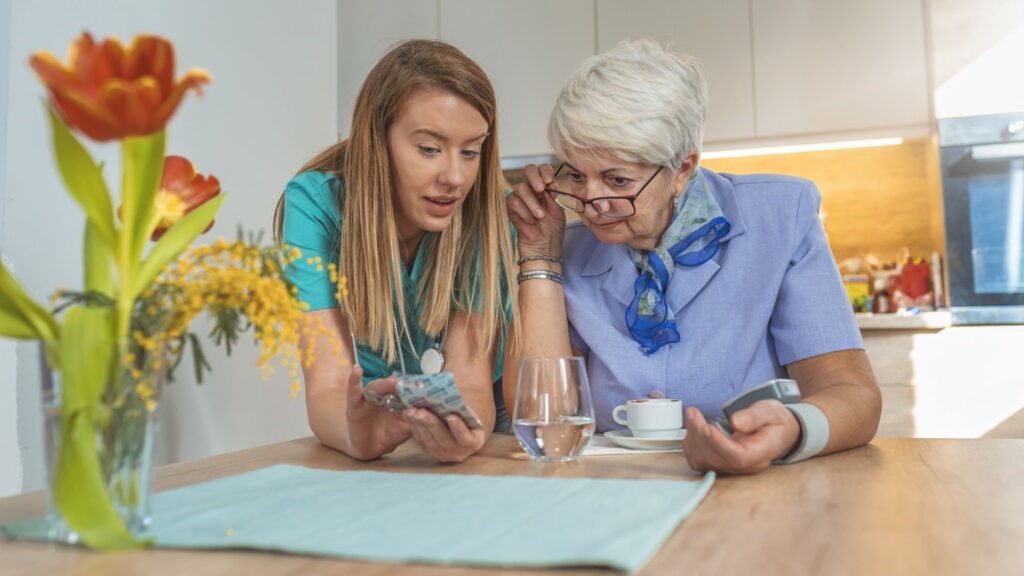
Le prochain moment de transition tranquille se situe dans la direction opposée, lorsque nous reconnaissons que notre parents vieillissants pourraient un jour avoir besoin d’aide pour gérer la vie qu’ils ont passé des décennies à bâtir.
Il y a rarement un seul moment où ce changement commence. Vos parents sont peut-être à la retraite mais toujours indépendants et actifs – voyageant, faisant du bénévolat et profitant de la vie. Rien ne semble nécessiter une attention immédiate, mais c’est le meilleur moment pour commencer à planifier.
En tant que membre du « génération sandwich« Je sais que prendre soin de parents vieillissants tout en jonglant avec les besoins de votre propre famille et votre carrière peut être un défi.
Vous devrez disposer des structures et des documents juridiques appropriés, ainsi que d’une compréhension des ressources disponibles. Mais la première étape consiste à créer une continuité sans donner aux parents le sentiment que leur indépendance est remise en question ou supprimée.
Commencez avec une autorisation, pas un relevé de compte
Les enfants adultes abordent souvent cette conversation en demandant des informations : où sont les comptes ? Quels sont les soldes ? Y a-t-il un procuration? Ce sont des questions importantes, mais ce n’est peut-être pas le meilleur point de départ.
Pour un parent qui gère les finances familiales depuis des décennies, une demande d’informations peut ressembler à une demande de contrôle et signaler une méfiance. L’enfant a l’intention d’aider, mais le parent peut entendre : « Vous ne pouvez plus gérer cela ».
Une meilleure solution serait de demander ce que le parent veut pour lui-même. Par exemple, demandez à vos parents : si jamais vous aviez besoin d’aide, qui voudriez-vous impliquer ? Que voudriez-vous que cette personne sache ? Qu’est-ce qui permettrait à quelqu’un de réaliser plus facilement vos souhaits sans perturber votre vie ?
Cela recadre la conversation autour de la préservation de l’indépendance. Une bonne planification aide un parent à garder le contrôle le plus longtemps possible et garantit que, si de l’aide est nécessaire, elle lui parvient selon ses conditions.
Construisez une feuille de route, pas un bilan
Les enfants adultes n’ont pas nécessairement besoin de connaître les valeur nette ou voir le solde de chaque compte. Au lieu de cela, ce qui est important, c’est de savoir comment trouver la bonne information le moment venu.
Cette feuille de route pourrait identifier :
- Institutions financières et polices d’assurance
- Dettes et obligations récurrentes
- Des conseillers de confiance
- L’emplacement des documents importants
Il devrait également aborder l’accès au numérique. De plus en plus, les informations manquantes sont un mot de passe, un dispositif d’authentification ou un compte en ligne dont personne d’autre ne connaît l’existence.
Imaginez que vous essayez de reconstituer la vie financière d’un parent depuis une salle d’attente d’un hôpital. Ce n’est pas le moment d’apprendre que personne ne sait où sont conservés les documents originaux ni à qui s’adresser au sujet d’un compte d’investissement.
Un plan doit être revu périodiquement car les conseillers changent, les comptes bougent et les instructions deviennent obsolètes. Un plan qui ne peut pas être trouvé ou suivi n’est pas vraiment un plan.
Assurez-vous que l’autorité correspond à la responsabilité
L’information à elle seule ne donne pas à quelqu’un l’autorité légale d’agir. Un parent peut dire : « Si quelque chose arrive, tu sais quoi faire », mais les bonnes intentions ne donnent pas accès à un compte ni la capacité juridique de prendre une décision.
Procurations, directives de santé et les documents successoraux devraient être traités pendant que les parents ont la capacité et le temps de faire des choix réfléchis. Les règles varient selon les États, les familles doivent donc travailler avec un conseiller juridique qualifié.
La conversation doit aller au-delà de la signature de documents. La personne nommée comprend-elle le rôle ? Le document est-il structuré pour fonctionner en cas de besoin ? Les membres concernés de la famille savent-ils qui le parent a choisi et pourquoi ?
D’après mon expérience, le « pourquoi » compte le plus. Par exemple, si un frère ou une sœur est sélectionné et qu’un autre ne l’est pas, la décision peut être interprétée à tort comme un jugement sur l’amour, la confiance ou la compétence. Pendant ce temps, l’enfant sélectionné peut même ne pas vouloir assumer la responsabilité ou n’avoir pas le temps ou l’expertise nécessaire pour l’assumer.
Les responsabilités peuvent également être divisées, ou un professionnel ou une institution indépendant peut être approprié. Le désir de traiter les enfants de manière égale ne nécessite pas toujours des rôles identiques. La clé est la communication car, comme nous le savons tous, les gens ont tendance à combler les différences inexpliquées avec leurs propres histoires.
Créer un plan de succession pour la famille
Les propriétaires d’entreprise comprennent qu’une organisation ne devrait pas dépendre indéfiniment d’une seule personne détenant toutes les connaissances. Les familles devraient appliquer le même principe à leur propre vie financière.
Dans de nombreux foyers, un des conjoints gère les placementsl’autre paie les dépenses du ménage, et un seul connaît les conseillers. Ce système pourrait fonctionner pendant des décennies. La vulnérabilité devient évidente lorsque celui qui détient ce savoir ne peut plus le gérer.
Posez-vous une question simple : qui est la sauvegarde ?
La réponse ne nécessite pas un transfert immédiat. Un enfant adulte peut participer à une réunion annuelle avec le conseiller des parents. Un conjoint qui n’a pas géré les investissements pourrait recevoir un aperçu en langage simple. Une personne de confiance peut savoir où est stockée la feuille de route sans avoir accès pour l’utiliser aujourd’hui.
Comme dans la relève d’entreprise, l’objectif n’est pas d’évincer le dirigeant actuel. Il s’agit de protéger ce que ce leader a construit et de rendre une éventuelle transition moins perturbatrice.
Planifiez la vie, pas seulement la mort
Planification successorale se concentre souvent sur ce qui se passe après la mort. Le vieillissement soulève des questions tout aussi importantes sur les années qui l’ont précédé.
- Où vos parents voudraient-ils vivre si entretenir leur maison devenait difficile ?
- Préféreraient-ils une aide à domicile, un rapprochement avec leur famille ou une communauté avec des niveaux de soins croissants ?
- Qui coordonnera les rendez-vous, les finances et les soignants ?
- Quelles ressources sont disponibles ?
- Comment les soins peuvent-ils affecter à la fois les parents et leurs enfants ?
Il ne s’agit pas uniquement de questions financières ; ils concernent également le logement, la santé, le temps, la dignité et les relations familiales. L’argent crée des choix, la conversation doit donc commencer par la vie que les parents souhaitent préserver. Ce n’est qu’alors que la famille pourra déterminer si le plan juridique et financier la soutient.
La vie ne se déroule pas comme une séquence ordonnée de transactions. Les parents peuvent rester indépendants pendant de nombreuses années ou les circonstances peuvent changer soudainement. L’objectif n’est pas de prédire le moment précis où une aide sera nécessaire mais plutôt de créer suffisamment de clarté et de continuité pour que la famille puisse s’adapter au moment opportun.
Si vos parents sont en bonne santé et gèrent bien tout, cette conversation peut naturellement sembler prématurée. Pourtant, à bien des égards, c’est exactement le but.
Dans le dernier article de cette série, je me tournerai vers un autre type de moment de planification tranquille : les événements majeurs de la vie qui n’arrivent jamais. Cela inclut un partenariat à long terme sans mariage, une entreprise qui n’a jamais été vendue et le fait de prendre soin de ses proches qui ne correspondent pas aux définitions traditionnelles de la famille.
Cet article a été écrit et présente les points de vue de notre conseiller collaborateur, et non de la rédaction de Kiplinger. Vous pouvez vérifier les dossiers des conseillers auprès du SECONDE ou avec FINRA.