Suivez-nous
Ajoutez-nous comme source préférée sur Google
Après la première augmentation du taux des fonds fédéraux en trois ans après la réunion de la Fed de septembre, vous examinez probablement de près vos avoirs, ainsi que l’ensemble du marché, pour identifier les actions à éviter lorsque les taux d’intérêt augmentent.
Avec des problèmes d’inflation toujours persistants et une volonté claire de la banque centrale de stabiliser les prix, l’avenir implique probablement des taux plus élevés. Naturellement, cela perturbera à la fois les marchés boursiers et obligataires.
Si vous vous concentrez sur la croissance à long terme, vous ne devriez évidemment pas abandonner complètement le marché en raison de la volatilité à court terme provoquée par l’incertitude concernant les taux d’intérêt.
Cependant, la hausse des taux d’intérêt peut causer de gros problèmes à certaines entreprises qui dépendent de l’emprunt, ont besoin de refinancements fréquents ou génèrent trop peu de liquidités pour couvrir leurs obligations financières.
À mesure que les taux augmentent, ces activités deviennent plus coûteuses et grugent la rentabilité. Bien que des taux plus élevés ne soient pas garantis, le rendement du Trésor à 10 ans a déjà atteint son plus haut niveau depuis plus de deux décennies.
Cela signifie que les investisseurs disposent de suffisamment de données démontrant que les coûts d’emprunt et les rendements du Trésor ont déjà un impact, en particulier sur les entreprises dont le cours des actions est faible et dont la voie vers des bénéfices plus élevés est incertaine.
Les entreprises suivantes sont confrontées à une combinaison de difficultés financières et commerciales qui pourraient les rendre particulièrement vulnérables dans les mois à venir en raison de la hausse des taux d’intérêt.
Voici cinq actions à éviter en cas de hausse des taux d’intérêt.
(Crédit image : M. Scott Brauer/Bloomberg)
- Valeur marchande: 151,9 milliards de dollars
- Secteur: Industriels
Boeing (BA) a un long chemin à parcourir pour restaurer la rentabilité et la confiance des investisseurs après des années de problèmes de production, de problèmes de sécurité et de retards coûteux. Cette tâche deviendra encore plus ardue à mesure que les taux augmenteront.
Le constructeur aérospatial est confronté à des coûts d’emprunt élevés, ainsi qu’à un fardeau d’endettement important limitant sa flexibilité financière alors qu’il tente d’améliorer l’efficacité de sa fabrication.
En septembre, le PDG de l’entreprise a reconnu que la stabilisation de la production du 737 MAX prenait plus de temps que prévu et que des retards dans l’augmentation de la production du 787 Dreamliner persistaient également.
Avec quelque 26 milliards de dollars de dette et des opérations actuellement dans le rouge cet exercice, la forte demande de nouveaux avions ne peut à elle seule faire décoller ce stock industriel.
Des coûts de financement plus élevés rendraient encore plus coûteux un redressement de plus en plus retardé, et les actions ont chuté à deux chiffres en 2026, en partie à cause de ces défis.
Le fait que ses clients puissent également être confrontés à des difficultés d’emprunt pour les gros avions Boeing rend la situation encore moins attrayante.
(Crédit image : AaronP/Bauer-Griffin/GC Images)
- Valeur marchande: 36,9 milliards de dollars
- Secteur: Consommation discrétionnaire
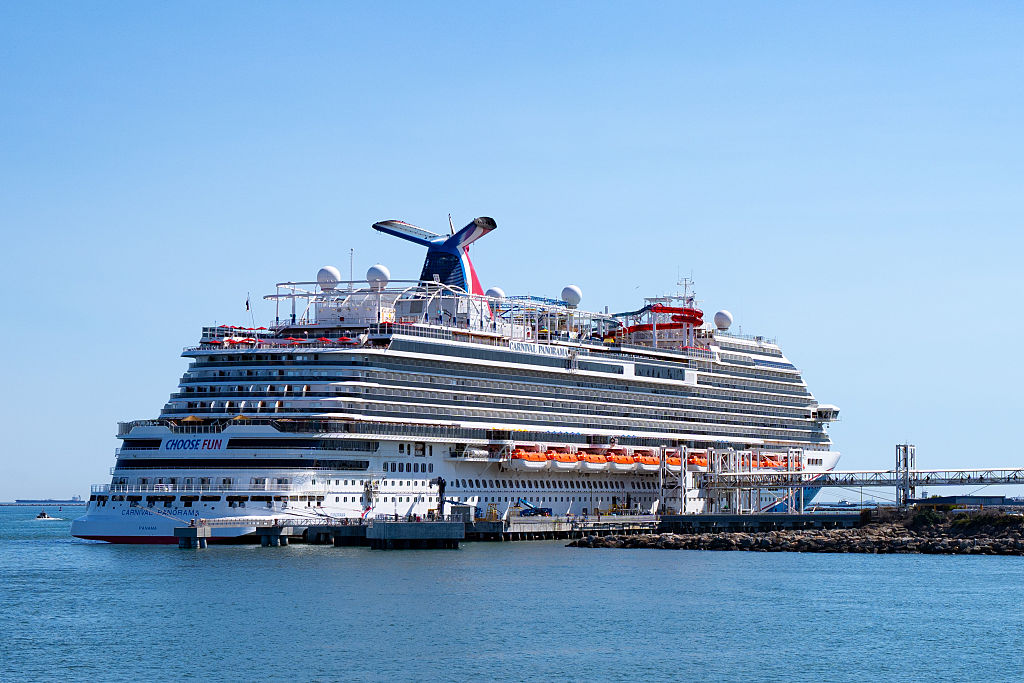
Carnaval (CCL) fait face à une combinaison difficile d’endettement important, de dépenses d’exploitation croissantes et de sensibilité aux dépenses de consommation.
Ce dernier point est particulièrement remarquable, car le Carnaval ne s’adresse généralement pas au plus haut niveau de consommateurs. Et nombre de ses clients pourraient voir leur pouvoir d’achat considérablement érodé par la hausse des taux d’intérêt.
Ce double coup de poing pourrait rendre le croisiériste particulièrement vulnérable si les taux d’intérêt restent élevés, car il est confronté à des vents contraires opérationnels alors même que ses itinéraires deviennent moins abordables pour les voyageurs.
La société a une dette d’environ 25 milliards de dollars, dont environ 2,5 milliards de dollars devraient arriver à échéance en 2027 et 4 milliards de dollars supplémentaires arriveront à échéance en 2028. selon les documents déposés auprès de la SEC. Dans le même temps, les dépenses de fonctionnement sont en hausse en 2026 grâce à la hausse des prix des carburants.
Il n’est pas étonnant que les actions du secteur de la consommation discrétionnaire soient en baisse d’environ 25 % par rapport à leurs sommets de février avant le bombardement américain sur l’Iran. Bien que la demande de croisières ne se soit pas encore effondrée, une combinaison de tarifs plus élevés et de coûts plus élevés fait de Carnival un pari risqué.
(Crédit image : Mark Mulligan/Houston Chronicle)
- Valeur marchande: 33,5 milliards de dollars
- Secteur: Immobilier
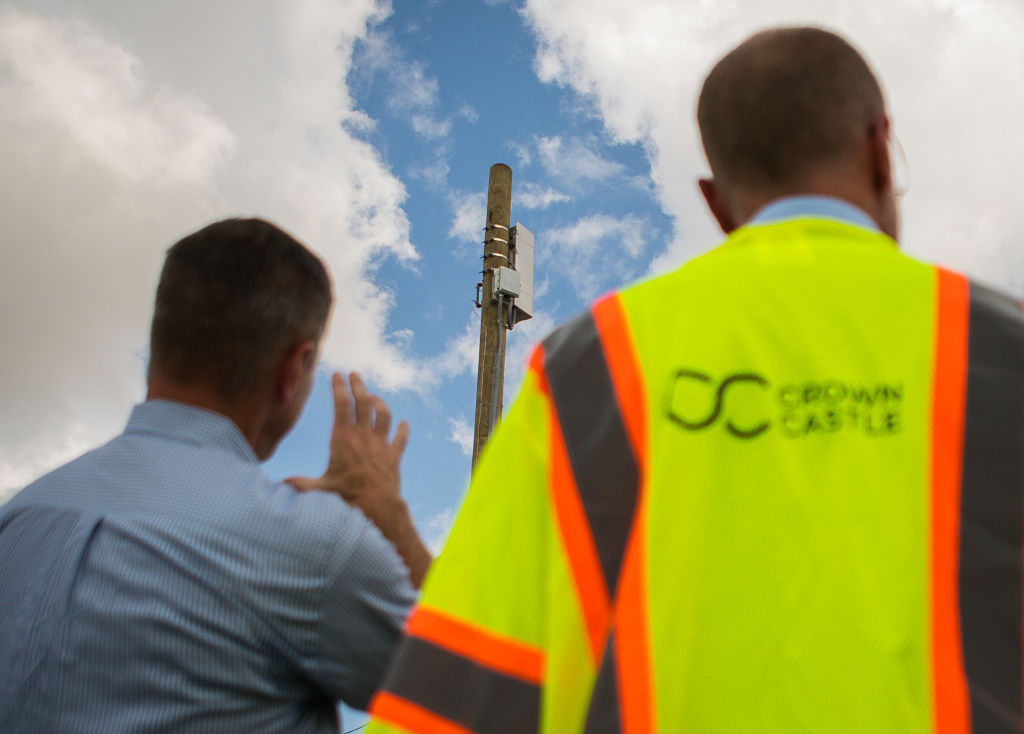
Château de la Couronne (CCI) est une société de placement immobilier (REIT) spécialisée dans les infrastructures de télécommunications. Parmi les REIT spécialisés, il s’agit certainement d’une activité stable. Mais il ne s’agit pas non plus d’une croissance vertigineuse compte tenu de la saturation du marché.
De plus, entretenir et développer un réseau de tours de téléphonie cellulaire à louer à des fournisseurs de services sans fil nécessite des capitaux importants, et le niveau d’endettement de CCI et la récente transition de ses activités la rendent vulnérable si les taux d’intérêt continuent d’augmenter.
La société a restructuré ses opérations et vendu ses activités de fibre optique pour se concentrer davantage sur les tours sans fil. Le produit de la vente d’actifs semble être une bonne chose, car il est destiné à contribuer à réduire l’endettement massif de l’entreprise, qui s’élève à environ 30 milliards de dollars.
Mais cette décision rend également Crown Castle plus dépendant de la location de tours auprès des opérateurs de téléphonie sans fil qui sont confrontés à leurs propres restrictions de dépenses dans un contexte de hausse des coûts d’emprunt des télécommunications.
En fait, l’entreprise prévoit une baisse des revenus de location de sites en 2026 qui reflète ces défis. Et avec une transition à la direction de l’entreprise qui comprend le troisième directeur financier depuis 2025, les changements en cours dans l’entreprise mettent davantage l’accent sur ces défis de financement.
(Crédit image : Samuel Corum/Bloomberg)
- Valeur marchande: 1,3 milliard de dollars
- Secteur: Consommation discrétionnaire
Groupe Lucide (LCID) est depuis longtemps un investissement à haut risque, car le constructeur de véhicules électriques de luxe cherche à développer sa présence mondiale et à devenir un leader dans la catégorie émergente des véhicules électriques.
Cependant, Lucid a eu du mal à adapter sa production à la demande. Le manque de rentabilité, la hausse des taux et le risque de difficultés liées aux emprunts des consommateurs créent des problèmes encore plus graves à l’avenir.
Les derniers chiffres de livraison de la société, soit 3 806 véhicules pour le troisième trimestre, montrent à quel point le stock LCID est petit par rapport à celui des autres constructeurs automobiles.
Même si l’on ne tient pas compte de la concurrence intense sur le marché pour gagner des parts de marché, les coûts de fabrication élevés et le défi d’atteindre une véritable échelle restent intimidants.
La société a supprimé des emplois dans le cadre de ses efforts de réduction des coûts et dans l’espoir de réduire la consommation de liquidités, mais il y a peu de place pour des problèmes d’exécution ou un développement plus lent si ce titre veut être à la hauteur des promesses de croissance de l’année ou des deux dernières années.
Et même si la hausse des coûts de financement constitue une préoccupation pratique, la baisse déchirante d’environ 80 % au cours des 12 derniers mois est tout aussi troublante, les investisseurs ayant renoncé à cet élan ponctuel.
Une combinaison de difficultés financières et de pessimisme de Wall Street crée une colline terriblement difficile à gravir pour cette entreprise de véhicules électriques.
(Crédit image : Bill Tompkins/Getty Images)
- Valeur marchande: 6,1 milliards de dollars
- Secteur: Immobilier
Un autre leader de l’immobilier, Fiducie immobilière Vornado (VNO) est exposé à deux défis qui peuvent être particulièrement préjudiciables lorsque les taux d’intérêt sont élevés : un marché immobilier de bureaux difficile et le coût de financement d’un vaste portefeuille immobilier commercial.
Le propriétaire basé à New York s’est efforcé d’améliorer le taux d’occupation au cours de la dernière année, mais les immeubles de bureaux coûteux continuent de subir la pression de l’évolution des modèles de personnel à l’ère du travail à distance.
Les actions restent environ la moitié de ce qu’elles étaient avant la pandémie de 2020, et le fait que les taux soient désormais à des sommets depuis plusieurs décennies exerce encore plus de pression sur ce leader de l’immobilier en difficulté.
Ses dettes constituent une raison plus immédiate de prudence.
Récemment, des prêts hypothécaires ont été envoyés à un « service spécial » en signe de défaut potentiel. Bien que Vornado ait obtenu des accords d’abstention pour atténuer le choc pendant plusieurs mois, les intérêts et les paiements continuent de s’accumuler.
Ce retard pourrait permettre des ventes d’actifs pour financer le refinancement, mais le contexte actuel de taux d’intérêt élevés rend le timing de ces transactions très pénible.
Les investisseurs devraient surveiller de près VNO comme un excellent exemple du type d’actions à éviter en cas de hausse des taux d’intérêt.
Avec une flexibilité de bilan limitée et une augmentation constante des coûts d’emprunt, il n’est pas étonnant que les actions de ce REIT aient baissé d’environ 14 % au cours des 12 derniers mois.