Hériter d’un portefeuille d’investissement peut donner l’impression de recevoir une aubaine. Le problème est que la valeur en dollars que vous voyez sur le relevé de compte n’est pas nécessairement le montant que vous conserverez.
« Un million de dollars d’actifs hérités ne représente pas nécessairement un million de dollars de valeur économique équivalente », déclare David Simkowitzfondateur et PDG de SimkowitzCo. « Le type de compte, l’assiette fiscale, l’obligation fiscale intégrée et l’impôt sur le revenu futur sont tous importants. »
Les taxes peuvent réduire le produit de la vente. Comptes de retraite hérités peuvent être assortis d’exigences de distribution qui entraînent des pénalités si elles ne sont pas respectées. Les investissements eux-mêmes peuvent comporter des frais ou des risques élevés qui n’ont pas de sens pour votre situation. Et pour régler tout cela, il faudra peut-être payer pour des conseils fiscaux, juridiques ou financiers.
Comprendre ces coûts cachés liés à l’héritage d’un portefeuille de placements avant de commencer à apporter des changements peut grandement contribuer à préserver une plus grande partie de la richesse que vous avez reçue.
Le compte de taxes pourrait arriver plus tard
L’héritage d’un bien n’est généralement pas un événement imposable, mais cela ne signifie pas qu’il est exonéré d’impôt pour toujours.
« Pour la plupart des particuliers, ce n’est pas l’héritage qui déclenche une facture fiscale mais la vente ou la distribution » des actifs dont vous avez hérité, explique Erin Boisvice-président senior de la planification avancée chez AssetMark.
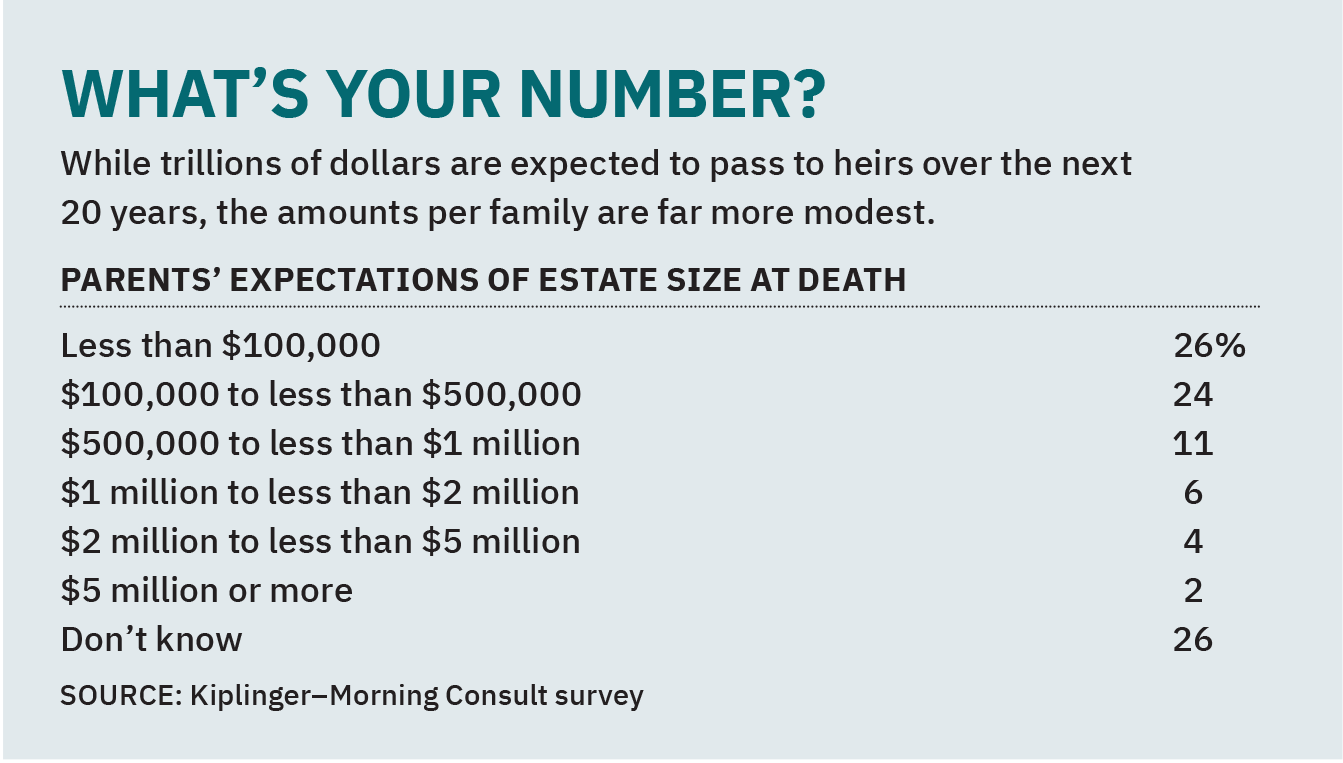
Il y a beaucoup de confusion autour de cette distinction. Une enquête Morning Consult de 2026, commandée par Kiplinger, a révélé qu’un tiers des enfants adultes ne savent pas s’ils devront des impôts sur un héritage.
Les conséquences fiscales réelles dépendront de ce dont vous avez hérité et le type de compte il a été détenu. De nombreux investissements imposables bénéficient d’une majoration base de coût à la juste valeur marchande à la date du décès. La base de coût est la valeur de départ que l’IRS utilise pour déterminer votre gain ou votre perte lorsque vous vendez un actif.
(Crédit image : Getty Images)
Avec une base renforcée, « tout projet non réalisé plus-values accumulés au cours de la vie du défunt sont généralement effacés », explique Tara Thompson Popernikvice-président exécutif de la planification patrimoniale chez LPL Financial.
Mais assurez-vous que la base correcte figure dans les registres de votre compte de courtage avant de vendre. Popernik se souvient d’un bénéficiaire qui n’avait pas correctement corrigé le coût avant de vendre et qui avait reçu un formulaire fiscal reflétant des gains importants qui nécessitaient l’aide d’un CPA pour le corriger.
Les investissements générateurs de revenus peuvent créer d’autres surprises. Par exemple, les intérêts gagnés sur les obligations imposables dont vous héritez constituent généralement un revenu imposable. Ainsi, si auparavant vous ne gagniez qu’un revenu W-2, vous devrez peut-être désormais gagner paiements d’impôts estimés pour couvrir les revenus d’un portefeuille hérité », explique Popernik.
D’autres actifs présentent leurs propres difficultés fiscales. Le bois montre rentes non admissiblesoù les revenus accumulés peuvent être transférés directement au bénéficiaire plutôt que de disparaître progressivement. Elle note également que des droits de succession peuvent s’appliquer.
Les comptes de retraite peuvent comporter des délais coûteux
Les comptes de retraite hérités sont un tout autre animal. IRA traditionnelspar exemple, peut contenir de l’argent qui n’a pas encore été imposé. De nombreux bénéficiaires non conjoints sont tenus de distribuer intégralement un IRA hérité dans les 10 ans suivant l’héritage. Et en chemin, distributions minimales requises (RMD) peut également s’appliquer.
« Manquer un RMD sur un IRA hérité est parfois la plus grande surprise, notamment en raison de la pénalité associée », explique Justyn Voleskoassocié et co-responsable du Family Office Cerity Partners.
Vous pourriez être confronté à une taxe d’accise de 25 % sur le montant qui aurait dû être retiré, bien que celle-ci puisse tomber à 10 % si le déficit est corrigé suffisamment rapidement.
La morale de l’histoire n’est pas que vous devriez vous précipiter pour vider tous les comptes de retraite hérités. Vous souhaitez plutôt savoir quelles règles et quels délais s’appliquent afin de pouvoir agir en conséquence.
Les honoraires et frais professionnels peuvent s’additionner
Malheureusement, les impôts et les pénalités ne sont pas les seules dépenses qui peuvent discrètement grignoter votre héritage. Les investissements eux-mêmes peuvent également être coûteux.
« J’ai vu des portefeuilles hérités dans fonds communs de placement avec des ratios de dépenses élevés qu’il est facile de manquer », explique Volesko. Le conseiller qui gère le portefeuille peut également facturer des frais.
(Crédit image : Getty Images)
Il y a ensuite les frais liés au règlement de l’héritage lui-même. Vous pourriez finir par payer pour des conseils juridiques ou fiscaux, une gestion de placements ou même des travaux d’évaluation successorale. Ces factures peuvent piquer, mais essayer d’éviter tous les honoraires professionnels peut également se retourner contre vous.
« Je ferais la distinction entre un coût professionnel et une valeur professionnelle », explique Simkowitz. « Le fait de payer pour des conseils fiscaux, juridiques et financiers coordonnés peut parfois empêcher un bénéficiaire de commettre une erreur bien plus coûteuse. »
Assurez-vous simplement que les professionnels avec lesquels vous travaillez ne travaillent pas de manière isolée. « Un héritage doit être traité comme un événement de planification coordonné, et non comme un simple événement de transfert d’actifs », explique Simkowitz.
Ne rien faire peut aussi vous coûter cher
(Crédit image : Kiplinger / Future)
Ce dernier coût caché est peut-être le plus sournois de tous : le coût de conserver un portefeuille conçu pour quelqu’un d’autre.
Il peut y avoir une tendance à conserver intact un portefeuille hérité pour honorer la personne qui vous l’a légué, « mais garder un portefeuille inchangé est en soi une décision d’investissement », explique Simkowitz.
La personne dont vous héritez peut avoir un calendrier, une tolérance au risque ou des objectifs financiers différents. « Un portefeuille conçu pour un investisseur plus âgé qui donne la priorité au revenu peut ne pas convenir à un jeune bénéficiaire axé sur la croissance à long terme », explique Popernik.
Le portefeuille peut également contenir des positions en actions concentrées, surtout si votre bienfaiteur a passé des décennies à bâtir une entreprise ou à accumuler des actions d’une seule entreprise. « Ce qui a représenté une création de richesse pour une génération peut représenter un risque de concentration inutile pour la suivante », explique Simkowitz.
Cela ne signifie pas que vous devez vendre les actions préférées de grand-mère dès le premier jour, mais chaque titre doit être évalué en fonction de ses propres mérites.
« J’encouragerais les bénéficiaires à ne pas se contenter de demander : « De quoi ai-je hérité ? mais aussi : « Pourquoi est-ce que je le possède toujours ? » », dit Simkowitz.
SUJETS