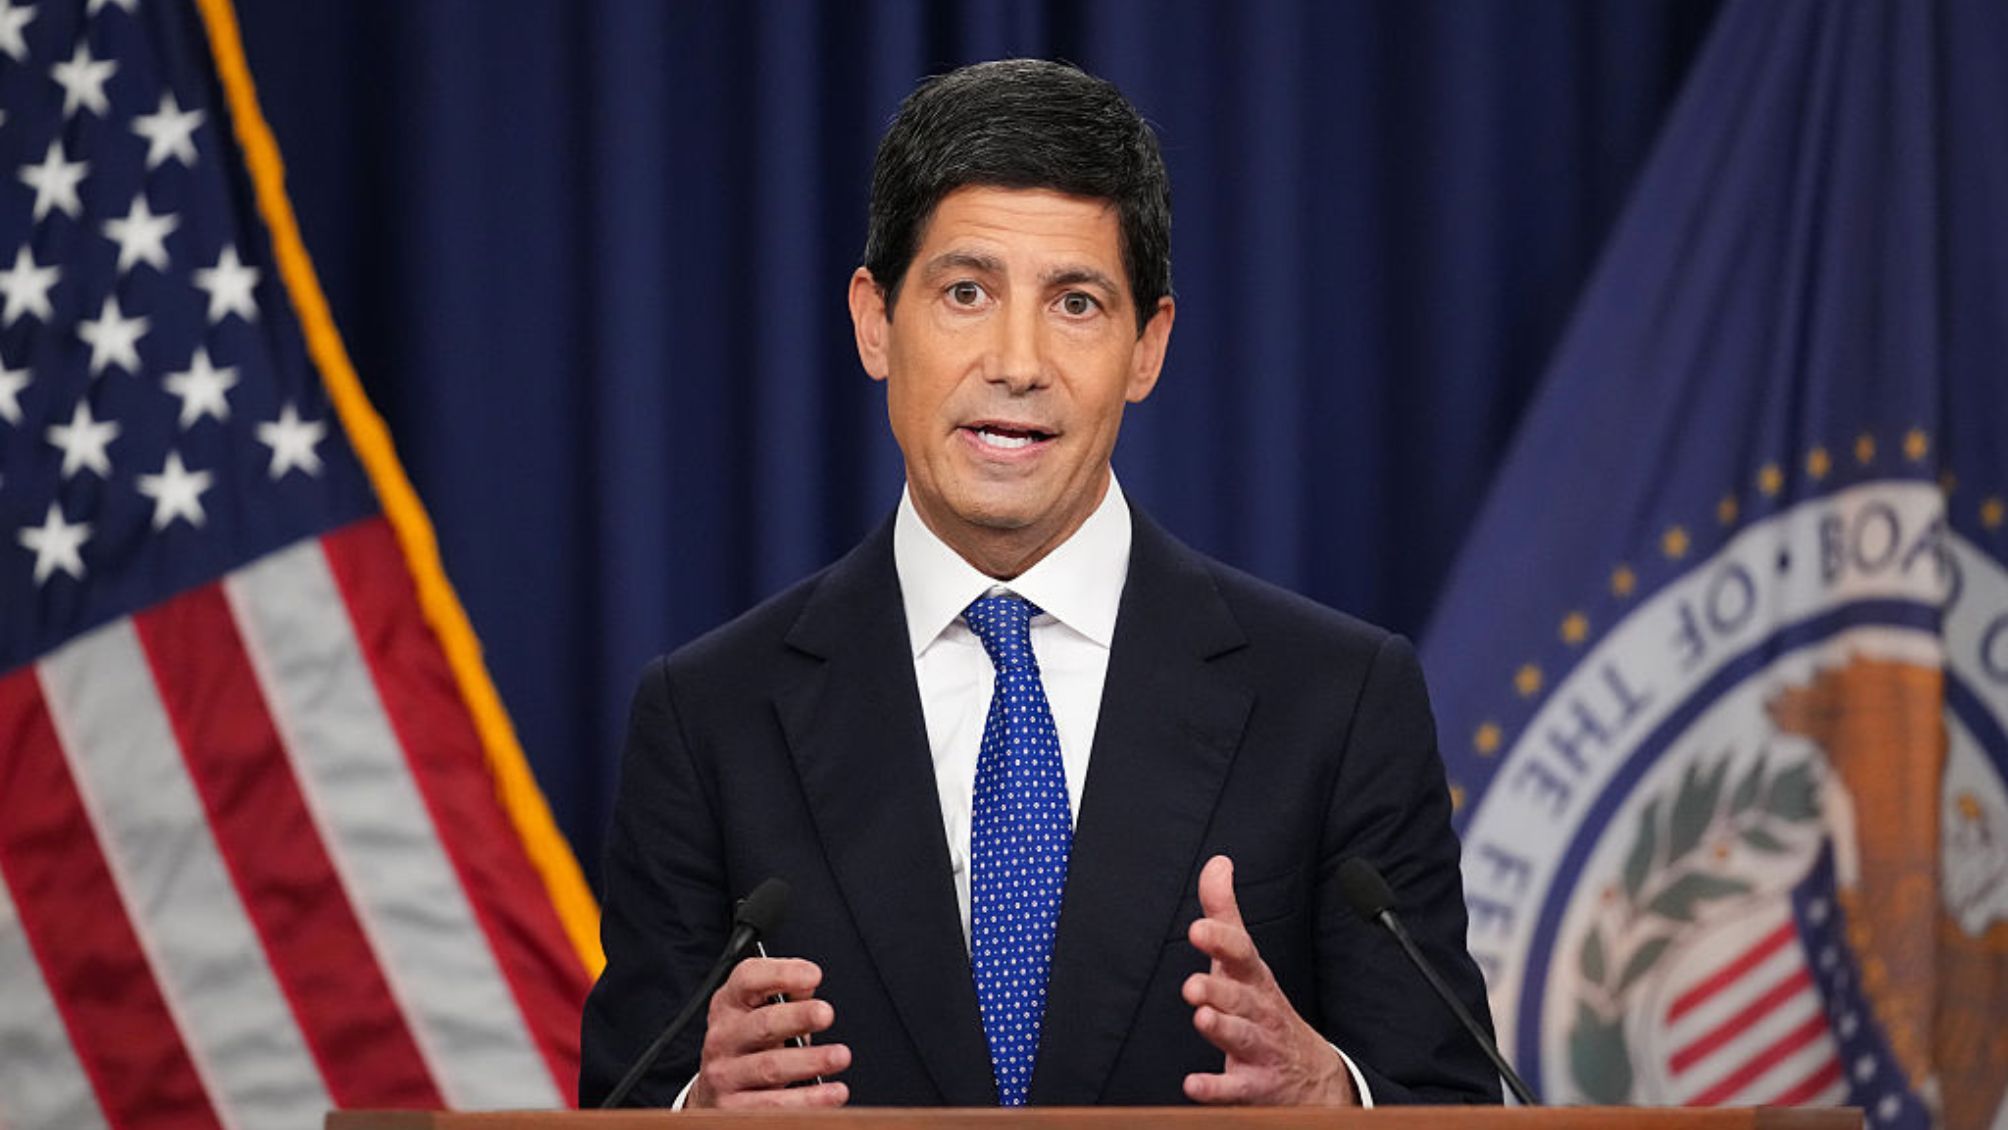
La Réserve fédérale a augmenté le taux des fonds fédéraux d’un quart de point le 16 septembre. Le président de la Fed, Kevin Warsh, a déclaré aux journalistes que les données sur l’inflation sous-jacente qu’il examine montrent que la tendance globale des prix ne s’améliore pas comme le souhaite la Fed. Ce n’est pas vraiment une surprise non plus si vous êtes récemment allé à la station-service ou à l’épicerie.
Lorsque la Fed augmente ses taux, cela affecte vos finances de plusieurs manières. Pour les épargnants, cela peut être une bonne nouvelle, car vous obtenez des rendements plus élevés sur les comptes d’épargne, en particulier dans les banques en ligne.
D’un autre côté, les coûts d’emprunt peuvent également augmenter pour les prêts et les cartes de crédit. Comprendre comment la politique de la Fed affecte vos finances peut vous aider à économiser davantage. Voici quelques exemples.
Dois-je souscrire à un compte épargne à taux variable ou à taux fixe ?
(Crédit image : Getty Images)
Les comptes d’épargne sont proposés avec différents types de taux. Les comptes d’épargne traditionnels des banques physiques, ainsi que les comptes d’épargne à haut rendement et du marché monétaire, ont des taux d’intérêt variables. Cela signifie que si la Fed relève à nouveau les taux, vous pouvez obtenir des rendements plus élevés sans rien faire.
Pendant ce temps, les CD offrent des taux d’intérêt fixes, donc une fois que vous en avez verrouillé un, vous ne bénéficierez pas d’une nouvelle hausse des taux de la Fed. Pour cette raison, je ne recommande pas un CD à plus long terme pour le moment, à moins que vous n’ayez atteint vos objectifs d’épargne et de retraite et que vous recherchiez des options moins risquées à l’approche ou à l’approche de la retraite.
Au lieu de cela, je recommande entre-temps soit un CD à court terme, soit un compte d’épargne à haut rendement. Pourquoi? Parce que nous pourrions assister à une nouvelle hausse des taux avant la fin de l’année. L’escalade du conflit en Iran a fait grimper les prix du gaz, et cela se répercutera sur tout le reste.
Si vous ne savez pas vers qui vous tourner, voici quelques scénarios et solutions :
Faites glisser pour faire défiler horizontalement
|
Scénario |
Meilleure option |
Compte recommandé |
|
Vous souhaitez une flexibilité en matière de trésorerie |
Épargne à haut rendement |
Banque Newtek (4,20 % APY) |
|
Bénéficiez de taux plus élevés pour atteindre des objectifs d’épargne chronométrés |
CD à court terme |
Vibrant Credit Union (4,25 % APY pour un CD de 6 mois) |
|
Objectif d’épargne à plus long terme (vous êtes couleur et ne voulez pas évaluer la poursuite) |
CD milieu de gamme |
Sallie Mae CD de 3 ans (4,40 % APY) |
Vous pouvez également utiliser cet outil Bankrate pour comparer les meilleurs taux de CD :
Comment des taux plus élevés affectent votre emprunt (et que faire à ce sujet)
(Crédit image : Getty Images)
Si les épargnants bénéficient de la hausse des taux de la Fed, les taux d’emprunt augmentent également. Savoir comment minimiser ces augmentations peut réduire le coût total de votre prêt. Voici quelques exemples :
Dette de carte de crédit à taux d’intérêt élevé
Les TAEG des cartes de crédit fonctionnent en phase avec les hausses de taux de la Fed. Si vous payez le solde minimum mais que vous avez du mal à rembourser le solde, une carte de crédit offrant un taux de lancement de 0 % peut être un choix judicieux. Je les aime parce que vos paiements vont entièrement au principal, ce qui vous donne l’élan nécessaire pour le rembourser.
La carte Wells Fargo Reflect® vous offre un TAP de lancement de 0 % pendant les 21 premiers mois sur les achats et les transferts de solde éligibles effectués dans les 120 premiers jours suivant l’ouverture de votre compte. Presque tous les émetteurs de cartes de crédit facturent des frais de transfert de solde – généralement 3 à 5 % du solde total transféré – alors gardez cela à l’esprit lors de la budgétisation de vos options.
HELOC et marges de crédit
Les deux ont des taux d’intérêt variables qui augmentent avec les hausses de taux. La solution la plus simple consiste à rembourser le capital le plus rapidement possible afin de réduire le coût total du prêt. Dans certains cas, vous pouvez demander à votre prêteur de convertir vos soldes à taux variable en prêts à taux fixe.
Vous pouvez également magasiner et refinancer. Lorsque vous envisagez un refinancement, recherchez les frais de clôture, les pénalités potentielles pour remboursement anticipé et si le nouveau taux d’intérêt réduit considérablement vos paiements mensuels globaux.
Si vous décidez de magasiner, utilisez cet outil Bankrate pour trouver les meilleurs taux :
Et si je souhaite financer une voiture ou une maison ?
Lorsque vous planifiez des achats plus importants, essayez de payer autant que possible en espèces. Pour les prêts automobiles, choisissez une durée de remboursement plus courte afin de réduire le coût total de votre prêt. Et recevez votre financement à l’extérieur du concessionnaire, où vous pourrez obtenir la meilleure offre.
L’achat d’une maison est plus délicat car, même si la politique de la Fed affecte quelque peu les taux hypothécaires, le rendement du Trésor à 10 ans est le principal moteur et maintient les taux hypothécaires à un niveau élevé. Si vous envisagez d’acheter une maison au comptant, cela n’a pas d’importance. Mais pour le reste d’entre nous, recourir aux programmes de rachat des constructeurs pour réduire les intérêts ou contracter un prêt hypothécaire assumable peut être une décision judicieuse si l’occasion se présente.
Si une hausse des taux de la Fed augmente les rendements des comptes d’épargne et des CD à haut rendement, elle augmente également les coûts d’emprunt des cartes de crédit, des prêts et des hypothèques. Pour naviguer efficacement dans ces changements, il faut placer votre argent là où il génère le rendement le plus élevé tout en gérant activement la dette variable afin de minimiser les intérêts.
Les changements de taux d’intérêt peuvent avoir une incidence sur tout, depuis l’endroit où vous conservez votre épargne jusqu’au montant que vous payez pour emprunter. Si vous envisagez une décision financière importante ou si vous avez besoin d’aide pour ajuster votre stratégie à mesure que les taux changent, un conseiller financier peut vous aider à avoir une vue d’ensemble et à déterminer ce qui est logique pour vos objectifs.
Utilisez l’outil ci-dessous pour entrer en contact avec un professionnel financier agréé dès aujourd’hui :