Suivez-nous
Ajoutez-nous comme source préférée sur Google
L’univers des fonds négociés en bourse (FNB) a explosé en taille et en variété. Selon ETF Central, une plateforme de recherche, de constitution de portefeuille et de sélection, près de 5 800 ETF étaient disponibles pour les investisseurs américains au 16 octobre 2026. Parmi eux, 1 009, soit environ 17 %, étaient classés comme « stratégies d’options ».
Les ETF peuvent utiliser les options à plusieurs fins, notamment la couverture, la spéculation et, de plus en plus, la génération de revenus. Sans surprise, une partie substantielle de l’univers des ETF de stratégie d’options est constituée de fonds d’achat couverts. Au lieu de compter exclusivement sur les dividendes, qui peuvent ne rapporter que quelques points de pourcentage, ETF d’achat couvert peuvent annoncer des rendements allant jusqu’à 10 ou 20 chiffres.
Ces stratégies ont attiré une attention considérable pendant la période de forte inflation et de hausse des taux. marché baissier de 2022. De haut vol actions de croissance a faibli, tout en augmentant rapidement taux d’intérêt créé des pertes inhabituellement importantes pour les portefeuilles obligataires traditionnels. Les stratégies d’achat couvertes ont généralement bien résisté, car les primes des options ont fourni une source de rendement supplémentaire alors que les marchés actions étaient en difficulté.
La demande des investisseurs a persisté et les émetteurs d’ETF ont répondu avec une gamme croissante de produits d’achat couverts couvrant des indices, des actions individuelles, des secteurs, des matières premières, obligations et crypto-monnaies. Beaucoup paient également mensuellement ou hebdomadairement, ce qui les rend attrayants pour les investisseurs à la recherche de flux de trésorerie.
Mais le rendement global ne raconte qu’une partie de l’histoire. Pour les jeunes investisseurs axés sur l’appréciation du capital à long terme, l’échange répété d’un potentiel de hausse contre un revenu courant peut freiner considérablement la capitalisation. Même les retraités qui ont besoin d’un revenu de portefeuille devraient considérer le rendement total, les frais et l’efficacité fiscale plutôt que de se concentrer exclusivement sur le rendement annoncé.
Nous examinons ici ce que les investisseurs en ETF d’options d’achat couvertes abandonnent en échange de ce revenu supplémentaire et ce qu’ils devraient prendre en compte avant d’en ajouter un à leur portefeuille.
Les fonds d’options d’achat couvertes sont généralement à la traîne en termes de rendement total
En général, les stratégies d’achat couvertes ont tendance à sous-performer un investissement d’achat et de conservation comparable en période de forte hausse. marchés haussierstout en surperformant potentiellement sur les marchés latéraux, limités dans les fourchettes et les marchés baissiers. Le problème est que ces environnements de marché ne sont ni égaux en fréquence ni en durée.
Selon Recherche d’avant-garde (pdf)de 1970 à 2025, le marché haussier moyen a duré cinq ans et sept mois, contre seulement neuf mois pour un marché baissier moyen. Pour un investisseur optimiste quant aux marchés et qui s’attend à ce que ses investissements s’apprécient au fil du temps, vendre à plusieurs reprises une partie de cette hausse peut donc créer un coût d’opportunité.
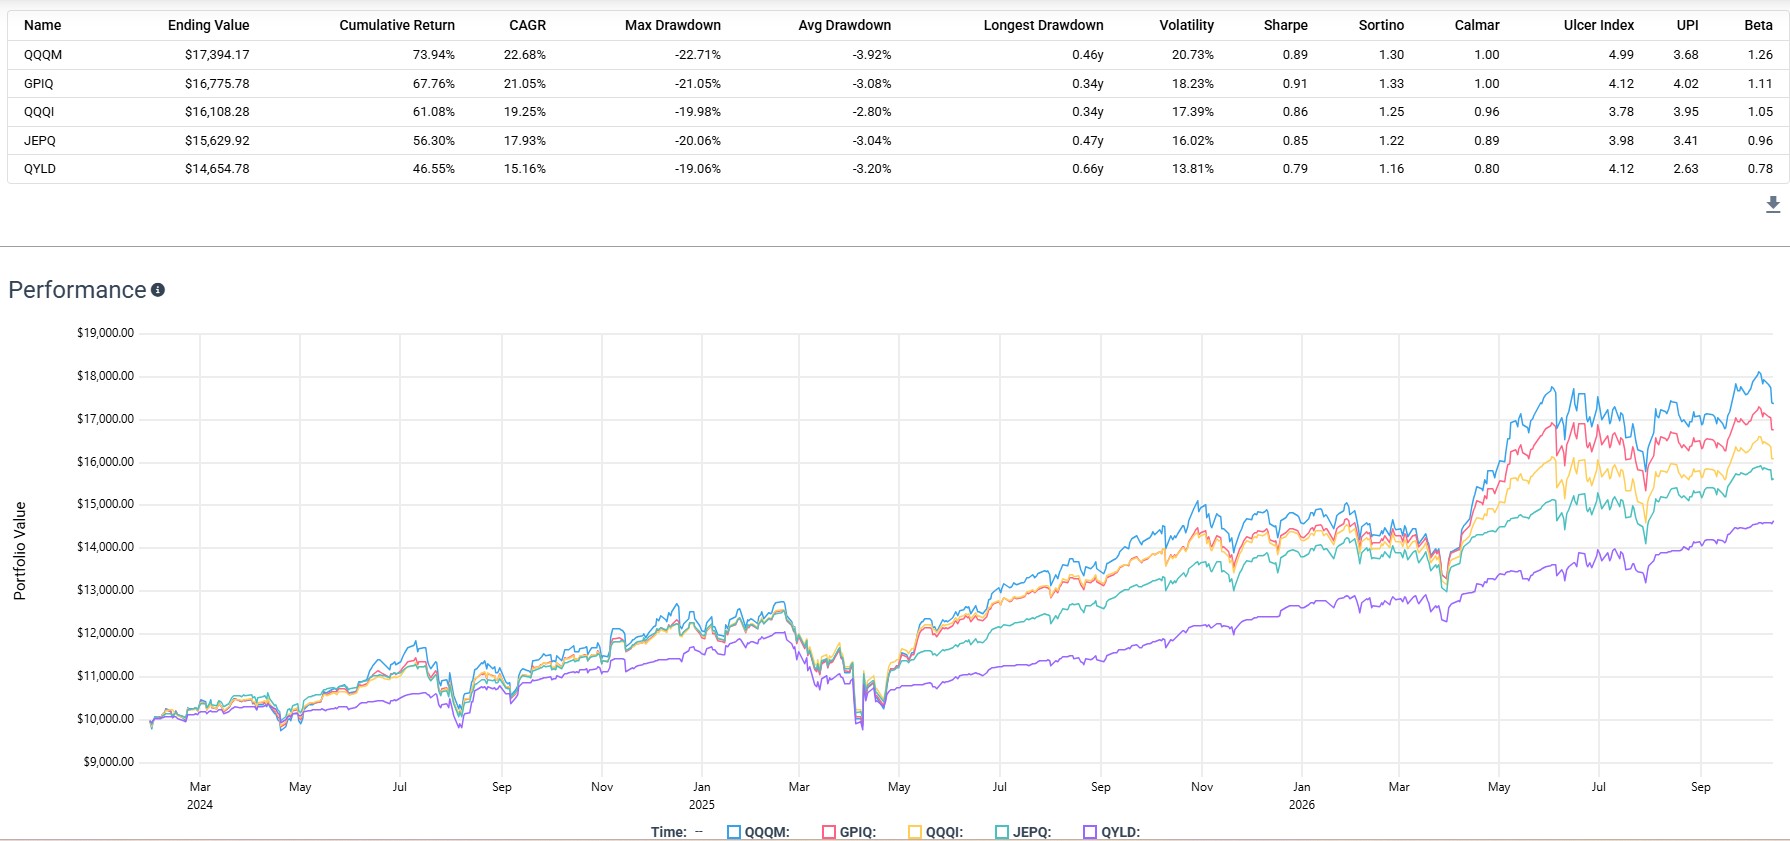
De plus, les distributions plus élevées générées par les options d’achat couvertes pourraient ne pas compenser adéquatement l’appréciation du capital restituée en cours de route. Nous avons un exemple concret utile du fort marché haussier qui s’est déroulé du 30 janvier 2024 au 23 septembre 2026. Feuillet de testj’ai comparé plusieurs ETF d’achat couvert Nasdaq-100 populaires avec le FNB Invesco Nasdaq 100 (QQQM).
Pour un ratio de frais de 0,15 %, QQQM offre une exposition longue à 100 des plus grandes sociétés non financières cotées à la bourse du Nasdaq. En pratique, cela produit une tendance prononcée vers les valeurs technologiques et de croissance. QQQM est un indice de référence utile car plusieurs ETF d’options d’achat couvertes possèdent des portefeuilles identiques ou similaires.
Du côté passif, le FNB d’achat couvert Global X Nasdaq 100 (QYLD) annonce un taux de distribution de 11,6 % et suit l’indice Cboe Nasdaq-100 BuyWrite V2. La stratégie vend systématiquement le Nasdaq-100 à un mois au cours options d’achat couvrant essentiellement 100% de son portefeuille.
(Crédit image : Getty Images)
Le FNB NEOS Nasdaq-100 à revenu élevé (QQQI) adopte une approche de gestion active et annonce un taux de distribution de 14,4 %. Plutôt que d’écraser mécaniquement l’intégralité du portefeuille de la même manière que QYLD, le fonds utilise une stratégie basée sur les données pour vendre activement des options sur l’indice Nasdaq-100.
Deux grands gestionnaires d’actifs bancaires proposent leurs propres variantes actives. Le FNB JPMorgan Nasdaq Equity Premium Income (JEPQ) et FNB de revenu premium Goldman Sachs Nasdaq-100 (GPIQ) avait des rendements sur 12 mois de 11,6 % et 9,9 %, respectivement. JEPQ utilise les billets liés à des actions (ELN) évoqués précédemment dans le cadre de sa stratégie de revenu, tandis que GPIQ vend des options sur indice.
En comparaison, le rendement à 30 jours de QQQM n’était que de 0,4 %. Pourtant, sur cette période de deux ans et demi, chacun de ces ETF d’achat couvert a sous-performé QQQM en termes de rendement total malgré un revenu plus élevé. Le rendement de distribution n’est pas un rendement total.
(Crédit image : Testfolio)
Le backtest Testfolio prend en compte les dépenses du fonds et suppose que chaque distribution a été parfaitement réinvestie dans des actions supplémentaires, avant de tenir compte des impôts ou des frais de négociation applicables. En d’autres termes, même après avoir pris chaque dollar distribué par ces fonds d’achat couverts et l’avoir immédiatement remis au travail, un investisseur finissait toujours avec moins d’argent que s’il venait d’acheter et de détenir QQQM.
Désormais, un investisseur qui a besoin de revenus pourrait raisonnablement souligner que ces distributions peuvent plutôt être dépensées. Toutefois, sur le plan économique, recevoir une distribution n’est pas le seul moyen de générer des liquidités à partir d’un portefeuille. Lorsqu’un ETF effectue une distribution, sa valeur liquidative (VNI) diminue généralement d’environ le montant distribué à la date ex-distribution, toutes choses étant égales par ailleurs.
Un investisseur QQQM pourrait plutôt vendre périodiquement des actions pour créer une distribution « faite maison » personnalisée. Les deux approches convertissent une partie de la valeur économique du portefeuille en liquidités : la stratégie d’achat couverte reçoit des primes d’option pour céder une certaine hausse future, tandis que l’investisseur qui achète et conserve conserve la flexibilité de décider quand vendre, combien vendre et à quel prix de marché.
Les ETF à options d’achat couvertes peuvent être coûteux
Il ne faut pas beaucoup de gestion active pour acheter mécaniquement les actions d’un indice et les conserver dans les proportions prescrites. En conséquence, la vanille nature fonds indiciels peut être extrêmement bon marché.
Pour l’exposition au Nasdaq-100, QQQM facture un ratio de dépenses de 0,15%. Sur un investissement de 10 000 $, en supposant que le solde reste inchangé, cela équivaut à environ 15 $ par an. Il existe des options encore moins chères. Le récemment lancé State Street SPDR Portefeuille Nasdaq-100 ETF (QNDX) offre une exposition identique au Nasdaq-100 tout en sous-cotant le QQQM avec un ratio de frais de 0,10 %.
Les ETF d’options d’achat couvertes évoqués ci-dessus facturent davantage pour leur sophistication supplémentaire, malgré une sous-performance de QQQM au cours de la période examinée. Ces frais plus élevés sont encourus année après année, que la stratégie d’options fonctionne ou non particulièrement bien à ce moment-là. Étant donné que chaque dollar retiré des dépenses est un dollar qui ne peut plus rester investi et composé, des différences apparemment minimes peuvent devenir significatives sur une longue période de détention.
Faites glisser pour faire défiler horizontalement
|
FNB |
Taux de dépenses |
Les frais annuels pèsent 10 000 $ |
|---|---|---|
|
Portefeuille State Street SPDR Nasdaq-100 ETF (QNDX) |
0,10% |
10 $ |
|
FNB Invesco Nasdaq 100 (QQQM) |
0,15% |
15 $ |
|
FNB de revenu premium Goldman Sachs Nasdaq-100 (GPIQ) |
0,29% |
29 $ |
|
FNB JPMorgan Nasdaq Equity Premium Income (JEPQ) |
0,35% |
35 $ |
|
ETF d’achat couvert Global X Nasdaq 100 (QYLD) |
0,60% |
60 $ |
|
FNB NEOS Nasdaq-100 à revenu élevé (QQQI) |
0,68% |
68 $ |
Les frais sont l’une des rares variables que les investisseurs connaissent à l’avance. Recherche de fonds Morningstar trouve frais sont parmi les meilleurs indicateurs de la performance relative future des fonds, les fonds à moindre coût surperformant généralement leurs pairs.
Les rendements des investissements sont incertains, tandis que les dépenses sont déduites quelle que soit l’évolution des marchés. Une stratégie plus coûteuse doit générer suffisamment de rendement supplémentaire simplement pour surmonter son coût plus élevé avant de pouvoir générer de l’alpha.
Les ETF d’options d’achat couvertes illustrent particulièrement bien la problématique. Les investisseurs paient généralement plus pour la gestion d’options, le trading, les produits structurés ou d’autres mécanismes utilisés pour générer des distributions plus élevées. Cela peut amener les investisseurs à payer plus tout en recevant un rendement total inférieur.
Les ETF à options d’achat couvertes peuvent bénéficier d’un traitement fiscal complexe
Les investisseurs adorent recevoir mensuelou de plus en plus même hebdomadairedistributions. Mais en dehors d’un compte à l’abri de l’impôt tel qu’un Roth IRAces paiements peuvent créer des événements imposables, ce qui signifie qu’une partie de ce revenu apparemment attrayant pourrait finalement être partagée avec l’Oncle Sam.
Regardez les ETF à options d’achat couvertes évoqués plus tôt. Qu’il s’agisse de QYLD, QQQI, JEPQ ou GPIQ, chacun a historiquement versé des distributions mensuelles importantes. Les investisseurs les verront souvent accompagnés d’un avis en vertu de la section 19(a)-1, qui fournit une estimation de la provenance de la distribution de ce mois. Considérez l’avis comme un avertissement fiscal plutôt que comme le dernier mot.
Il peut estimer quelle part du paiement provient du revenu net de placement et quelle part représente les distributions dépassant le revenu net de placement, y compris éventuellement un remboursement de capital (ROC). La qualification fiscale finale peut différer considérablement et arrive généralement après la fin de l’année sur le formulaire 1099-DIV.
Le revenu net des placements reflète généralement les revenus gagnés par le portefeuille, tels que les dividendes et les intérêts, bien que le traitement ultime d’une distribution comme dividendes qualifiésrevenu ordinaire, plus-values ou une autre catégorie dépend de la déclaration fiscale de fin d’année du fonds.
(Crédit image : Getty Images)
Le remboursement de capital (ROC), en revanche, représente généralement un retour non imposable d’une partie de votre investissement. Plutôt que d’être imposé immédiatement, le RDC réduit votre montant rajusté base de coûtaugmentant potentiellement la plus-value éventuellement réalisée lors de la vente.
Cela peut donner à deux ETF d’achat couvert avec des rendements globaux tout aussi élevés un aspect très différent après impôts. La JEPQ, par exemple, a historiquement généré des revenus ordinaires substantiels, en partie grâce à son utilisation des ELN. Le revenu ordinaire peut être confronté à une hausse considérablement taux d’imposition fédéral que les dividendes qualifiés ou les gains en capital à long terme. JP Morgan a depuis lancé le FNB JPMorgan Nasdaq Equity Premium Yield (ROCQ) comme variante plus soucieuse de la fiscalité.
QQQI adopte une autre approche. NEOS utilise les options sur l’indice Nasdaq-100 parallèlement récolte de pertes fiscales générer des revenus mensuels élevés de manière plus efficace sur le plan fiscal. C’est septembre Estimation de la section 19(a)-1 (pdf) caractérisé 97 % de la distribution de ce mois-là, estimée comme ROC.
Il existe une situation spécifique dans laquelle le mécanicien ROC peut être utile. Un investisseur plus âgé, en fin de retraite, pourrait délibérément utiliser un ETF d’options d’achat couvertes à ROC élevé pour générer des flux de trésorerie courants tout en reportant une partie de l’impôt à payer grâce à des réductions du coût de base rajusté.
Planification successorale peut ajouter une autre ride. En vertu des règles fiscales fédérales actuelles, le coût de base des biens hérités est généralement réinitialisé à sa juste valeur marchande à la date du décès du propriétaire. Cela pourrait potentiellement éliminer une partie des gains en capital non réalisés créés par des années de réductions du prix de base rajusté liées au RDC. Cependant, il s’agit d’un cas d’utilisation spécialisé plutôt que d’une raison à toute épreuve pour posséder un ETF à option d’achat couvert.
Pour un investisseur principalement intéressé par la croissance du capital à long terme, le calcul est beaucoup plus simple. Si vous possédez QQQI, JEPQ, GPIQ ou QYLD au lieu de QQQM, recevez une distribution importante chaque mois et réinvestissez immédiatement chaque dollar dans le fonds, vous avez créé des pièces mobiles supplémentaires sans nécessairement améliorer votre résultat économique.