Dans le rythme effréné de la vie quotidienne, il est facile de perdre de vue la situation financière dans son ensemble. Vous pouvez avoir défini vos cotisations 401 000 et peut-être même un transfert mensuel automatique sur votre compte d’épargne vous permettant de rester sur la bonne voie avec vos objectifs à long terme.
Mais il est toujours facile de tomber dans des pièges financiers qui ralentissent votre progression vers vos objectifs et exercent une pression inutile sur votre budget mensuel.
Des comportements financiers qui freinent la réussite financière aux petits achats ici et là qui représentent une part de votre argent plus importante que vous ne le pensez, voici cinq pièges financiers courants et quelques conseils pour vous en sortir.
1. Conserver votre fonds d’urgence sur un compte d’épargne à faible rendement
(Crédit image : Getty Images)
Vous ressentez un sentiment d’accomplissement bien mérité une fois que vous avez atteint votre numéro de fonds d’urgence cible. Mais trop souvent, les épargnants sont tellement concentrés sur le montant qu’ils épargnent chaque mois qu’ils ne pensent pas au montant qu’ils gagnent grâce à cette épargne.
Mais un compte d’épargne à haut rendement fait un travail important pour votre fonds d’urgence :
- Un taux d’intérêt compétitif peut aider votre épargne d’urgence à suivre le rythme de l’inflation. Même si cela ne compense pas entièrement la hausse des prix, gagner plus d’intérêts permet de limiter la perte de pouvoir d’achat au fil du temps.
- Les intérêts que vous gagnez font croître votre fonds d’urgence sans nécessiter de cotisations supplémentaires. Si vous devez éventuellement retirer de l’argent pour une dépense imprévue, ces intérêts supplémentaires signifient que vous disposerez d’un peu plus d’argent lorsque vous en aurez besoin.
- Une fois votre fonds d’urgence entièrement financé, les intérêts qu’il rapporte peuvent soutenir d’autres objectifs financiers. Vous pouvez le laisser sur le compte comme coussin supplémentaire ou transférer périodiquement l’excédent vers la retraite, des investissements ou un autre objectif d’épargne.
Donc, si vous venez d’ouvrir un compte d’épargne proposé par votre banque actuelle, prenez quelques minutes pour comparer votre taux d’intérêt actuel à ce que vous pourriez gagner ailleurs.
Vous pouvez commencer par utiliser l’outil d’épargne ci-dessous pour rechercher certains des meilleurs comptes d’épargne à haut rendement disponibles actuellement :
2. Changement de style de vie
(Crédit image : Getty Images)
Si vous avez l’impression de vivre d’un salaire à l’autre malgré l’augmentation de vos revenus au cours des dernières années, vous pourriez être confronté à une dérive de votre style de vie. Cela se produit lorsque vous commencez à dépenser un peu plus chaque mois à mesure que vous gagnez plus parce que, techniquement, vous pouvez vous le permettre.
Mais voulez-vous réellement que cette augmentation durement gagnée que vous avez obtenue soit consacrée à quelques nuits supplémentaires de plats à emporter ou à une note de voiture plus chère ? Ou souhaitez-vous que cet argent serve à une retraite plus luxueuse et à une meilleure protection contre les urgences financières ?
Bien qu’il n’y ait rien de mal à utiliser une partie de votre argent pour profiter de votre vie maintenant, il est important de respecter un budget et de déterminer intentionnellement où va chaque dollar, même lorsque la budgétisation ne consiste plus simplement à survivre jusqu’au prochain salaire.
Si vous avez l’impression que votre argent disparaît sans savoir où il va, il existe de nombreuses applications de budgétisation intéressantes qui peuvent vous aider à reprendre le contrôle et à trouver la meilleure façon de financer à la fois vos objectifs à long terme et votre vie d’aujourd’hui.
3. Accumuler les abonnements oubliés
(Crédit image : Getty Images)
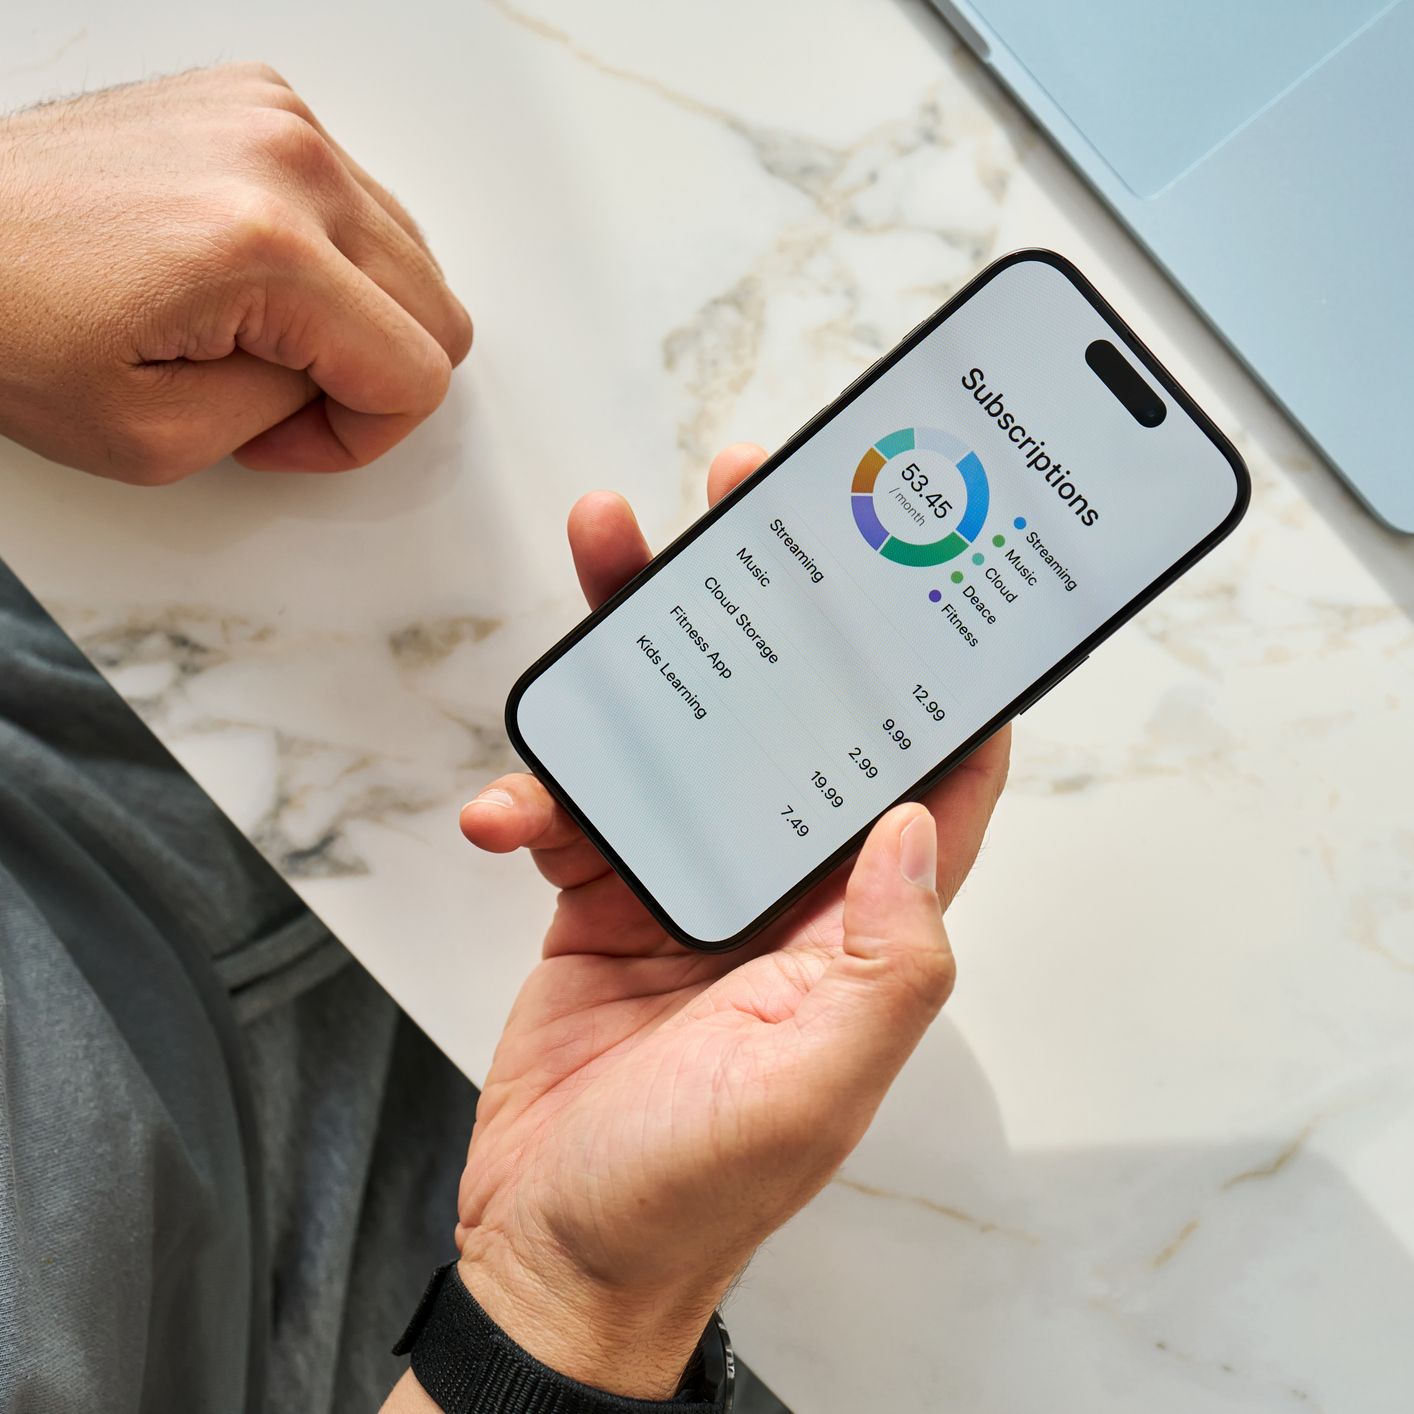
Il semble que presque tout ait désormais un abonnement. Il ne s’agit pas seulement des services de streaming ou de la salle de sport où vous ne allez jamais – même si ceux-ci constituent une grande partie du problème. Il s’agit également des fonctionnalités d’abonnement de votre voiture, des commandes d’expédition automatique « abonnez-vous et enregistrez » que vous avez oubliées, des logiciels ou des applications que vous avez oublié de rétrograder vers la version gratuite après la fin de l’essai gratuit.
L’Américain moyen dépense désormais plus de 200 dollars par mois en abonnements. Cela représente 2 400 $ par an qui pourraient être versés à votre fonds d’urgence, à votre 401 000 $, ou même simplement à des expériences plus précieuses comme des vacances ou un dîner au restaurant dans votre restaurant préféré.
Prendre seulement 30 minutes chaque année pour effectuer un audit d’abonnement peut potentiellement libérer des milliers de dollars chaque année pour les consacrer à des achats et à des objectifs plus intéressants.
4. Être trop réticent à prendre des risques
(Crédit image : Getty Images)
Placer tout votre argent dans les actifs les moins risqués ne ressemble pas à un piège financier. On se sent en sécurité. Mais il existe une chose telle que s’accrocher trop d’argent ou avoir trop dans votre fonds d’urgence.
Pour l’argent que vous n’aurez pas besoin de toucher dans cinq ans ou plus, vous devriez accepter au moins un peu plus de risques afin de maximiser votre potentiel de création de patrimoine.
L’un des moyens les plus simples de gérer votre anxiété face au risque tout en vous permettant d’allouer un peu plus de votre argent à des investissements à risque plus élevé et à rendement plus élevé est de travailler avec un planificateur financier agréé. Avec la bonne adéquation, vous pouvez discuter de vos préoccupations et élaborer une stratégie d’investissement qui tire parti des opportunités de rendement plus élevé sans vous pousser trop loin de votre zone de confort.
Si vous n’avez pas encore de conseiller financier, vous pouvez commencer le processus pour en trouver un avec notre outil de mise en relation ci-dessous, optimisé par Bankrate :
5. Laisser un conjoint prendre toutes les décisions financières
(Crédit image : Getty Images)
Même si vous avez veillé à éviter d’autres pièges financiers courants comme l’évolution du style de vie ou les abonnements oubliés, celui-ci peut être particulièrement difficile à remarquer. Que vous viviez dans un ménage à un ou deux revenus, vous devez toujours vous assurer que les deux adultes sont également impliqués dans les décisions financières.
Pourquoi est-ce un piège financier ? Premièrement, parce que cela peut créer beaucoup de tension dans la relation lorsqu’un seul des partenaires comprend parfaitement la situation financière du ménage. Il n’est pas juste d’attendre de votre partenaire qu’il vous aide à atteindre des objectifs financiers dont il n’est pas vraiment conscient.
Deuxièmement, si le conjoint qui a géré l’argent décède de manière inattendue, celui qui n’était pas impliqué se retrouvera avec la tâche monumentale de déterminer les finances tout en étant profondément peiné par cette perte.