Une autre stratégie d’investissement consiste à faire le tour en ligne. Cela s’appelle « S&P 500 et détendez-vous ». Comme le suggère l’expression accrocheuse, la première étape d’une formule simple consiste à acheter un produit à faible coût. FNB S&P 500.
A partir de là, il ne vous reste plus qu’à faire un petit étalement des coûts en dollars dans le fonds négocié en bourse de votre choix selon un calendrier défini. Assurez-vous d’utiliser des comptes à l’abri de l’impôt, de réinvestir les distributions et de laisser le règle de composition travailler pendant les 20 prochaines années ou plus.
Il n’est pas difficile de voir l’attrait ici. Le Indices S&P versus actifs (SPIVA) les recherches ont démontré à plusieurs reprises à quel point il est difficile pour les sélectionneurs de titres professionnels de battre l’indice de référence sur de longues périodes.
Et l’exposition au S&P 500 est exceptionnellement bon marché. Le FNB State Street SPDR Portfolio S&P 500 (SPYM) ne facture que 0,02 %, ce qui équivaut à environ 2 $ par an sur un investissement de 10 000 $.
Les performances récentes rendent la stratégie encore plus convaincante. Alimenté en partie par le marché haussier de longue date des valeurs technologiques et de croissance à grande capitalisation, SPYM a généré un rendement total annualisé de 15,4 % sur 10 ans jusqu’au 30 septembre.
Mais le S&P 500 actuel comporte un risque de concentration considérable. Depuis le 7 octobre actions technologiques représentait à lui seul 40,2 % de SPYM, ce qui sous-estime en fait son exposition aux entreprises liées à la technologie.
Alphabet (GOOGL), Meta Platforms (META) et Netflix (NFLX) sont classés comme actions de services de communicationtandis qu’Amazon (AMZN) et Tesla (TSLA) sont actions de consommation discrétionnaire.
Les exploitations individuelles racontent une histoire similaire. Les 10 plus grosses positions du SPYM représentent 38,8% du fonds, la totalité des Magnifiques 7 actions – dont Apple (AAPL), Microsoft (MSFT) et Nvidia (NVDA) – représentés parmi eux.
Une réponse populaire a été l’égalité de pondération. L’ETF Invesco S&P 500 Equal Weight (RSP) donne à chaque composant du S&P 500 approximativement la même pondération de départ lors des rééquilibrages trimestriels plutôt que de permettre aux plus grandes entreprises de dominer.
L’égalité de pondération présente ses propres inconvénients. En fin de compte, attribuer des pondérations identiques aux deux sociétés est un choix arbitraire. Pondération par capitalisation boursière a une justification économique. Une entreprise valant 1 000 milliards de dollars représente une plus grande part du marché boursier investissable qu’une entreprise valant 10 milliards de dollars.
Heureusement, vous n’avez pas à choisir entre ces deux extrêmes. Plusieurs ETF d’actions américaines préservent les caractéristiques de base du S&P 500, notamment l’exposition aux actions américaines. actions à grande capitalisation et un chevauchement important dans les sociétés sous-jacentes.
Ils utilisent également des méthodologies de pondération alternatives pour réduire la dépendance à l’égard des plus grandes actions actuelles. Mieux encore, deux vedettes le font tout en maintenant les dépenses à un niveau raisonnablement bas.
Une caractéristique importante de la pondération en fonction de la capitalisation boursière est que personne n’a besoin de décider de l’ampleur de l’allocation de chaque entreprise.
À mesure que le cours de l’action et la valeur marchande d’une entreprise augmentent, son poids augmente naturellement. Les entreprises qui déclinent deviennent des portions plus petites de l’indice. Cela crée un certain degré d’auto-nettoyage et un effet d’élan intégré, permettant aux gagnants de courir.
Cependant, regardez les plus grandes participations du S&P 500 à différents moments de l’histoire et vous verrez à quel point ces proportions peuvent changer radicalement.
Pour les investisseurs qui pensent que la concentration actuelle des mégacapitalisations s’est trop éloignée des normes historiques, le Stratégie ETF à pondération historique Tema S&P 500 (DSPY) offre un terrain d’entente intéressant.
DSPY possède toujours les sociétés du S&P 500 et les maintient dans le même ordre de classement général. Vous reconnaîtrez donc le Magnificent 7 près du sommet.
La différence réside dans le poids qu’ils reçoivent. Au lieu d’utiliser uniquement les capitalisations boursières actuelles, DSPY utilise la moyenne historique des pondérations des composants du S&P 500 pour modérer les concentrations inhabituellement importantes.
En effet, il reste ancré sur la pondération en fonction de la capitalisation boursière, mais avec un mécanisme rétrospectif conçu pour rapprocher les pondérations extrêmes des normes historiques.
Selon le Centre de recherche de l’ETF Chevauchement des fonds outil, par rapport au S&P 500, DSPY est 7,8 % moins exposé à la technologie et 2,9 % moins aux services de communication.
Ces réductions sont redistribuées principalement vers valeurs financièresqui reçoivent une surpondération de 2,7%, avec valeurs industrielles à 2,4% et actions de soins de santé à 2,2% :
(Crédit image : Tony Dong)
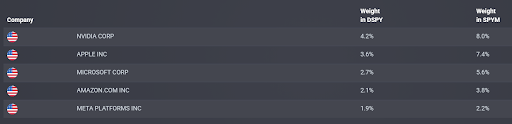
Les différences sont également visibles au niveau des entreprises. Méga-capitalisation Actions S&P tels que Nvidia, Apple et Microsoft restent parmi les plus grandes participations du fonds, mais leurs pondérations individuelles représentent environ la moitié de leurs allocations conventionnelles au S&P 500.
Les investisseurs conservent donc une exposition aux sociétés qui ont contribué en grande partie à la performance récente de l’indice, sans leur permettre d’exercer autant d’influence :
(Crédit image : Tony Dong)
DSPY est plus cher qu’un ETF S&P 500 simple, mais pas de manière prohibitive. Son ratio de dépenses de 0,18 % équivaut à environ 18 $ par an sur un investissement de 10 000 $.
Et réduire la concentration des mégacapitalisations ne signifie pas nécessairement sacrifier les rendements récents. Pour la période d’un an jusqu’au 31 août, DSPY a généré un rendement de 21,8 % en valeur liquidative, contre 20,3 % pour SPYM.
C’est une courte période et ne devrait pas être extrapolée indéfiniment. Mais cela démontre que modérer les pondérations les plus importantes du S&P 500 ne signifie pas automatiquement renoncer à participer à un marché boursier américain en hausse.
Apprenez-en davantage sur DSPY sur le site du fournisseur d’ETF Tema.
La capitalisation boursière n’est pas le seul moyen de déterminer l’importance d’une entreprise. Les indices fondamentaux peuvent pondérer les actions en fonction des bénéfices, des dividendes, des flux de trésorerie disponibles et d’autres paramètres financiers.
L’inconvénient est que bon nombre de ces stratégies s’écartent considérablement de la composition existante du S&P 500 ou excluent complètement les entreprises lorsqu’elles ne répondent pas aux critères de la méthodologie.
Le FNB de revenus Invesco S&P 500 (RWL) adopte une approche plus simple tout en conservant l’univers constitutif du S&P 500.
RWL repondère ces sociétés en fonction de leur chiffre d’affaires, sous réserve d’un plafond d’actions individuelles de 5 %, le portefeuille étant rééquilibré chaque trimestre.
Les revenus constituent la ligne supérieure du compte de résultat, représentant l’argent qu’une entreprise génère en vendant des biens et des services avant de soustraire les dépenses d’exploitation, les intérêts et les impôts.
Cela rend la pondération des revenus considérablement différente de la pondération par les bénéfices, qui mesure ce qui reste après les dépenses, ou par les flux de trésorerie disponibles, qui intègrent les liquidités générées par l’entreprise après les dépenses d’exploitation et d’investissement.
RWL met l’accent sur l’ampleur des ventes d’une entreprise plutôt que sur sa rentabilité ou sa génération de liquidités.
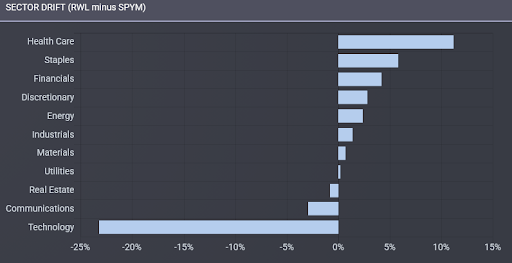
Cela produit des changements plus prononcés que l’approche de pondération historique de DSPY. Fund Overlap montre que RWL a une sous-pondération de 23,2 % dans la technologie par rapport au S&P 500, accompagnée d’une surpondération de 11,2 % dans la santé.
Il existe encore des chevauchements importants entre les sociétés détenues, mais l’importance qui leur est attribuée change considérablement :
(Crédit image : Tony Dong)
Si vous êtes habitué aux indices pondérés en fonction de la capitalisation boursière, vous pourriez supposer que les sociétés technologiques à mégacapitalisation d’aujourd’hui sont également les plus grandes entreprises américaines selon pratiquement tous les critères.
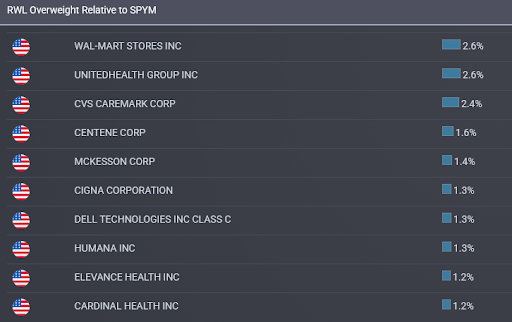
Les revenus racontent une autre histoire. UN stock de biens de consommation de base comme Walmart (WMT), qui génère d’énormes ventes grâce à ses opérations de vente au détail, devient beaucoup plus important lorsque nous classons en fonction du chiffre d’affaires plutôt que de la valorisation boursière :
(Crédit image : Tony Dong)
RWL présente un inconvénient majeur par rapport à DSPY : le coût. Son ratio de dépenses de 0,39 % se traduit par 39 $ par an pour chaque 10 000 $ investi, ce qui le rend nettement plus cher que DSPY ou qu’un ETF S&P 500 conventionnel.
Les performances récentes ont néanmoins été solides. Pour la période d’un an jusqu’au 31 août, RWL a rapporté 25,3 % en valeur liquidative, contre 20,3 % pour SPYM sur la même période.
Comme pour DSPY, une année est bien trop courte pour établir la supériorité de sa méthodologie. Mais il montre comment le même univers de sociétés du S&P 500 peut performer lorsque les revenus plutôt que la capitalisation boursière déterminent leurs pondérations.
Apprenez-en davantage sur RWL sur le site du fournisseur Invesco.