Dans le cadre de notre campagne Trillion Dollar Talk, les rédacteurs de Kiplinger – Alexandra Svokos, rédactrice en chef numérique de Kiplinger et Diane Harris, rédactrice adjointe du Kiplinger Personal Finance Magazine – ont réuni trois de nos experts préférés pour discuter de l’héritage. Nous avons eu une conversation revigorante sur la manière dont les familles peuvent aborder ces conversations et les types de problèmes qui surviennent souvent, ainsi que sur les solutions possibles à ces scénarios.
Nous étions rejoints pour notre table ronde par Valerie Galinskaya, directrice générale et directrice du Merrill Center for Family Wealth®, Brad Klontz, professeur agrégé de pratique en psychologie financière au Heider College of Business de l’Université Creighton et Ryan Coon, avocat chez Anderson Advisors et JD de l’Université Willamette.
Regardez la conversation complète ici :
Lors de cet épisode de Kiplinger Conversations, nous avons demandé aux téléspectateurs de nous envoyer leurs questions. Voici un résumé de ces questions, ainsi que nos réponses. Si vous avez des questions sur ce sujet, veuillez nous contacter à KipInheritanceTalk@futurenet.com.
1. Adresser des numéros spécifiques.
Question: La question primordiale est la suivante : comment avoir une conversation éclairée avec vos enfants adultes sans avoir à discuter de dollars et de centimes spécifiques ?
Diane Harris : Excellente question ! C’est une préoccupation très courante chez les parents, qui ne souhaitent pas divulguer de chiffres exacts.
Et honnêtement, vous n’en avez pas besoin. Vos intentions générales, les raisons pour lesquelles vous avez pris les décisions que vous avez prises et les plans que vous avez mis en place sont ce que les enfants ont besoin de savoir, pas des chiffres. Après tout, ces chiffres peuvent changer en fonction de votre durée de vie et de vos dépenses, notamment en matière de santé ou de soins de longue durée.
Les détails critiques ne sont pas les montants que vous avez l’intention de laisser, mais plutôt si vous disposez d’un testament et d’autres documents de planification successorale et, le cas échéant, où les trouver ; le type d’actifs que vous possédez (par exemple, avez-vous des comptes qui seront transmis en dehors d’un testament, des biens en plus de votre résidence principale, des comptes de placement, etc.) ; et comment vous envisagez de les diviser et pourquoi. En particulier, il est important d’expliquer votre réflexion si vous envisagez une répartition inégale des actifs entre vos enfants, afin qu’ils comprennent votre raisonnement.
Et si vous avez de l’argent que vous avez l’intention de donner à des fins spécifiques au cours de votre vie – par exemple, si vous envisagez d’aider à payer un mariage ou d’aider à payer l’acompte d’une maison ou les études universitaires de vos petits-enfants – il serait bon que les enfants le sachent aussi, afin qu’ils puissent planifier en conséquence.
(Crédit image : Kiplinger / Future)
Alexandra Svokos : Il n’est pas rare de s’inquiéter à ce sujet. Dans notre Enquête Trillion Dollar Talk, menée par Morning Consultnous avons demandé aux enfants adultes d’écrire la question qu’ils souhaiteraient poser à leurs parents au sujet d’un éventuel héritage. La réponse la plus courante que nous avons entendue était la suivante : « Combien vais-je recevoir ? »
D’un autre côté, la raison la plus courante pour laquelle les parents disent ne pas avoir encore parlé d’héritage à leurs enfants est qu’« il y a trop d’inconnues ».
Ne laissez pas cette incertitude empêcher la conversation de se dérouler.
Comme Diane l’a dit, vous n’êtes pas obligé de tout planifier dans votre succession, mais je vous recommanderais de donner à vos enfants une idée approximative de ce qui se trouve dans votre succession afin que vous puissiez tous les deux planifier de manière appropriée. Encore une fois, ce ne sont pas les chiffres exacts qui importent ici ; vous ne voulez tout simplement pas les laisser surpris et pris au dépourvu lorsque vous êtes parti.
Lecture complémentaire :
2. Conversations en tête-à-tête ou en groupe
Question: Pensez-vous qu’il est préférable d’avoir une discussion familiale sur l’héritage ou en tête-à-tête avec chaque membre de la famille ?
(Crédit image : Getty Images)
Alexandra Svokos : La réponse à cette question dépend en grande partie de votre propre dynamique familiale. Si votre famille a régulièrement des conversations ouvertes (et saines) sur les finances et la planification future, un groupe serait logique. Toutefois, si les paramètres de groupe ont tendance à susciter des disputes, vous souhaiterez peut-être entamer les conversations en tête-à-tête.
Commencer par une conversation en tête-à-tête est également utile si vous partagez une succession de manière explicite et équitable. De cette façon, vous pouvez expliquer votre raisonnement sans avoir à équilibrer la dynamique de groupe, et vous serez dans un espace où l’héritier peut ouvertement poser des questions pour comprendre vos décisions.
Mais ce que je garderais à l’esprit, comme Ryan l’a dit, c’est qu’il ne s’agit pas d’une conversation unique. Vous pouvez avoir à la fois des discussions de groupe et des conversations individuelles pour vous assurer que tout le monde se sent à l’aise et en confiance.
Lecture complémentaire :
3. Gérer les finances des parents âgés
Question: Mon mari est enfant unique et ses parents possèdent deux maisons. Ils ont 88 et 87 ans. Ils ont clairement fait savoir que tout nous arrivait et ont commencé à offre-nous le maximum chaque année 76 000 $.
Nous ne savons pas combien ils ont et nous n’avons pas besoin d’argent. Nous craignons qu’ils n’aient besoin de soins approfondis à mesure qu’ils vieillissent (sa mère a vécu jusqu’à 106 ans). Nous gardons l’argent sur un compte portant intérêt afin de pouvoir l’utiliser pour eux s’ils en ont besoin plus tard. Existe-t-il des recommandations sur la manière et l’endroit où nous conservons les fonds qu’ils nous offrent ? Nous voulons faire ce qu’il y a de mieux pour eux.
(Crédit image : Kiplinger / Future)
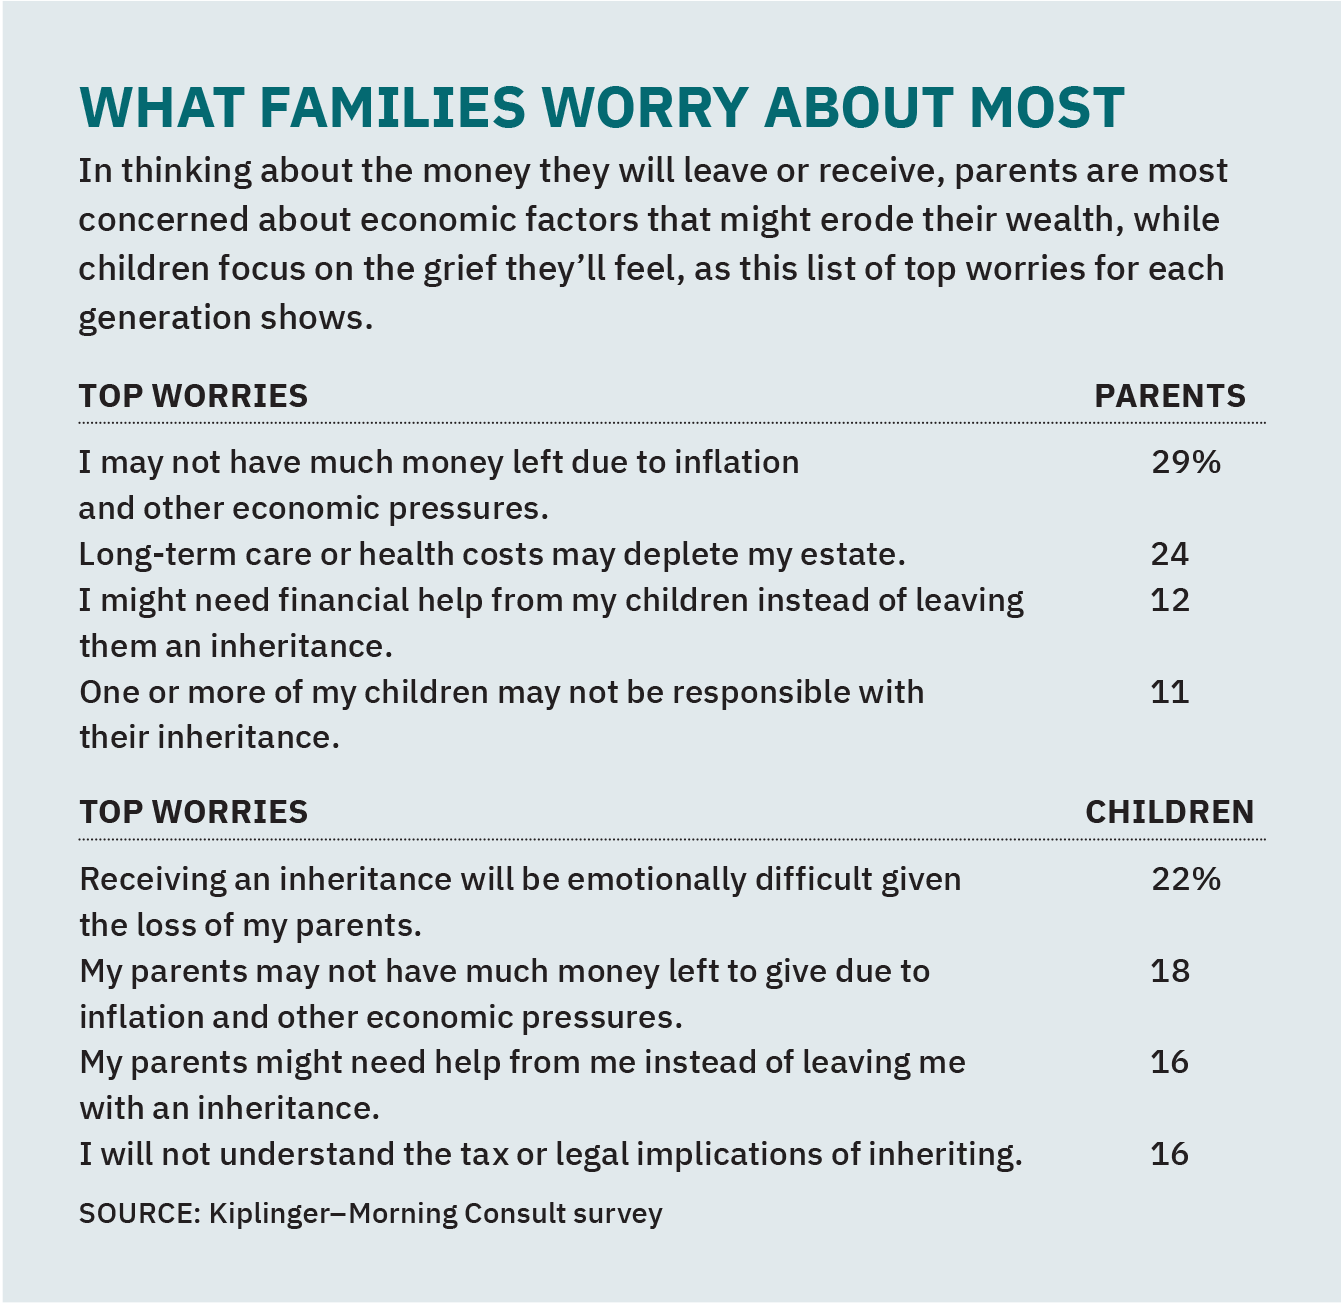
Alexandra Svokos : Merci pour votre question. Les coûts des soins de longue durée inquiètent de nombreuses familles. En fait, notre enquête a révélé que 24 % des parents âgés craignent que les coûts des soins continus n’épuisent leur patrimoine.
Avant toute chose, nous vous recommandons de vous adresser à des professionnels pour obtenir des conseils sur votre cas particulier. Nos réponses ici sont uniquement à des fins d’information générale.
En règle générale, il vaut la peine d’avoir une conversation pour demander aux parents s’ils ont leurs propres projets en matière de gestion des soins de longue durée. Ils peuvent se sentir à l’aise de faire des cadeaux parce qu’ils ont un plan en place, par exemple, et sinon, vous pouvez discuter de la façon de mettre en place un plan et de ce qui a du sens pour vous deux.
Encore une fois, il s’agit d’une règle générale : si vous disposez de fonds dont vous pourriez avoir besoin dans un court laps de temps, un compte portant intérêt sur lequel vous pouvez accéder immédiatement à des fonds (comme un compte d’épargne à haut rendement) est une bonne idée. Si vous êtes sûr de ne pas avoir à utiliser de fonds pendant une période plus longue, vous pouvez envisager CD (qui ont généralement des taux plus élevés, mais bloquent votre argent pendant une période de temps définie) ou investir sur le marché, bien que cela s’accompagne de taux d’imposition des plus-values plus élevés s’ils sont vendus dans un délai d’un an, et bien sûr, plus de risques que, disons, un CD immobilisé.
Lecture complémentaire :
4. Planification successorale pour les familles recomposées
Question: Compte tenu des réalités de la dynamique familiale recomposée et souvent fracturée d’aujourd’hui, existe-t-il une disposition qui nous permet de sauvegarder l’héritage afin qu’il reste au sein de la famille ?
(Crédit image : Getty Images)
Diane Harris : Oui, dans les familles recomposées, comme nos panélistes l’ont mentionné lors de la discussion, un testament n’est souvent pas suffisant pour assurer la transmission de vos biens comme vous le souhaitez et pour protéger les personnes que vous aimez et dont vous souhaitez subvenir aux besoins.
Un outil clé de planification successorale qui vous aide à cet égard est une fiducie, qui vous permet de formuler des stipulations. Par exemple, vous pouvez établir une fiducie de manière à pourvoir aux besoins d’un conjoint survivant de son vivant, mais également à garantir que les actifs restants seront transmis à vos enfants issus d’une union précédente. Quels que soient les détails que vous souhaitez mettre en place, une fiducie est souvent un bon outil. Exposer votre intention concernant les biens personnels dans une lettre d’intention, même s’il n’est pas juridiquement contraignant, est également souvent utile.
Souvent, les éléments les plus controversés d’une succession – dans toutes les familles, pas seulement dans les familles mixtes – sont les éléments qui ont une résonance émotionnelle, et non le portefeuille de placements. Qui recevra la bague de fiançailles de maman, la montre précieuse de papa, la décoration qui trône au sommet du sapin de Noël ou l’assiette à tarte jaune de grand-mère… ce sont les objets qui peuvent causer le plus de frictions dans les familles, nous disent les experts.
Un avocat spécialisé en planification successorale peut vous aider dans toutes ces décisions. Vous pouvez les trouver soit via les recommandations personnelles de personnes de confiance, soit en consultant un annuaire professionnel comme celui du Association nationale des planificateurs et conseils immobiliers ou le Répertoire de l’American College of Trust and Estate Counsel (ACTEC).
Lecture complémentaire :
5. Enfants dans des circonstances particulières
Question: Comment puis-je ou vous résoudre les problèmes d’un enfant atteint de démence et d’éloignement, en cas de bénéfices partiels ou partiels d’un héritage ?
Alexandra Svokos : C’est là que vous voulez absolument vous assurer d’impliquer des professionnels. Si vous envisagez de laisser quelque chose à un enfant ou à un autre héritier avec lequel vous êtes séparé, une lettre d’intention peut aider à leur expliquer l’héritage sans rompre une aliénation. Je voudrais simplement vous avertir de vous rappeler qu’une lettre d’intention consiste à expliquer un héritage, et non à rouvrir des conversations lorsque vous n’êtes pas là pour les avoir.
Pour un enfant atteint de démence ou ayant des besoins spéciaux, la réponse ici est encore une fois de recourir aux fiducies. Vous pouvez, par exemple, créer une fiducie pour besoins spéciaux. C’est aussi pourquoi je dis que vous aurez besoin de professionnels impliqués – faites attention à la mise en place de ces systèmes et garde-fous afin que votre héritage soit utilisé de la manière dont vous souhaitez qu’il soit utilisé.
Lecture complémentaire :
SUJETS