Suivez-nous
Ajoutez-nous comme source préférée sur Google
L’hiver est plein de dangers pour votre véhicule. Vous pourriez vous réveiller après une tempête de neige et constater qu’une branche d’arbre est tombée sur votre voiture. Ou vous pourriez heurter de la glace noire pendant votre trajet et glisser dans un garde-corps.
Ces situations peuvent causer des dommages de plusieurs milliers de dollars, et vous pouvez vous attendre à ce que votre assurance automobile couvre ces dépenses. Mais la question de savoir si votre assureur paiera dépend du type de couverture que vous souscrivez.
Avant que les températures glaciales et les routes enneigées ne fassent partie de votre routine quotidienne, prenez le temps de revoir votre police. Voici un aperçu de cinq dangers hivernaux courants, de ce que votre assurance automobile peut couvrir et des lacunes dans votre couverture.
Dernières vidéos deKiplinger
Comprenez ce que couvre votre assurance automobile avant l’arrivée de l’hiver
Avant l’arrivée de l’hiver, jetez un œil à votre couverture actuelle. Les assureurs proposent trois principaux types d’assurance automobile :
- Assurance responsabilité civile : Généralement exigée par les États, la couverture responsabilité civile couvre les blessures et les dommages matériels que vous causez à autrui lors d’un accident. Elle ne couvre pas les dommages causés à votre propre véhicule.
- Assurance collision : La couverture collision aide à payer pour réparer ou remplacer votre véhicule si vous heurtez une autre voiture ou un objet. Cela peut inclure des accidents causés par des routes verglacées ou enneigées, que vous soyez ou non en faute. Une franchise s’applique généralement.
- Assurance tous risques : L’assurance tous risques couvre les dommages causés à votre véhicule par des événements non liés à une collision, tels que les chutes de branches, la grêle, le vol et certains types de dommages au pare-brise. Une franchise s’applique généralement.
La plupart des États exigent que les conducteurs souscrivent un montant minimum d’assurance responsabilité civile, mais les couvertures complètes et collision sont généralement facultatives. Cependant, si vous avez loué un véhicule ou financé votre voiture avec un prêt automobile, le prêteur ou la société de crédit-bail peut vous demander de souscrire une assurance tous risques et collision.
Il est essentiel de comprendre comment fonctionnent les différents types de couvertures et comment elles peuvent s’appliquer – ou non – aux aléas hivernaux.
1. Une branche tombée ou la grêle endommage votre voiture
(Crédit image : Getty Images)
Couverture: L’assurance tous risques couvre généralement les dommages causés par les chutes d’arbres, de branches, la grêle et autres événements liés aux intempéries.
Si votre voiture est endommagée lors d’une tempête hivernale, vous serez généralement responsable du paiement de votre franchise, votre assureur couvrant les frais de réparation admissibles au-delà de ce montant. L’assurance responsabilité civile ne couvre pas les dommages causés à votre propre véhicule, mais couvre plutôt les dommages que vous causez aux biens d’autrui.
Si une branche tombe de l’arbre sain d’un voisin sur votre voiture pendant une tempête de verglas, il est probable que votre assurance doive quand même payer les dommages. Cependant, si l’arbre était visiblement mort ou pourri et que vous aviez déjà demandé à votre voisin d’enlever la branche, il est possible qu’il ait fait preuve de négligence et qu’il soit responsable des frais de réparation.
Étant donné que les polices d’assurance tous risques exigent généralement une franchise, il peut ne pas être judicieux de déposer une réclamation si les dommages causés à votre véhicule sont minimes et que le coût de la réparation n’est que légèrement supérieur à la franchise. Votre assureur peut augmenter vos tarifs d’assurance automobile après avoir déposé une réclamation, alors obtenez un devis pour la réparation, puis décidez s’il est logique de déposer une réclamation.
2. Vous glissez sur la glace et heurtez un autre véhicule ou objet
(Crédit image : Getty Images)
Couverture: L’assurance collision couvre généralement les dommages causés à votre véhicule lorsque vous heurtez une autre voiture, un garde-corps ou un autre objet, même si les routes verglacées sont à l’origine de l’accident.
L’assurance tous risques couvre les dommages résultant d’événements non liés à une collision, elle ne couvre donc pas automatiquement un accident lié aux conditions météorologiques. La couverture responsabilité civile peut couvrir les dommages subis par le véhicule d’un autre conducteur si vous êtes en faute, mais elle ne couvre pas les dommages causés à votre véhicule. Dans ce cas, votre assurance collision contribuerait à couvrir les frais de réparation ou de remplacement de votre voiture.
Un accident responsable pourrait faire augmenter vos primes futures, même si les conditions routières ont contribué à l’accident ; la plupart des accidents responsables restent inscrits sur votre dossier de conduite pendant trois à cinq ans.
L’assurance collision peut couvrir les frais de réparation de votre voiture après un accident sur route verglacée, mais votre franchise s’applique. Frapper un banc de neige ou glisser dans un fossé peut toujours causer des dommages coûteux. Il peut donc être financièrement judicieux de déposer une réclamation après un accident causé par une glissade sur la glace.
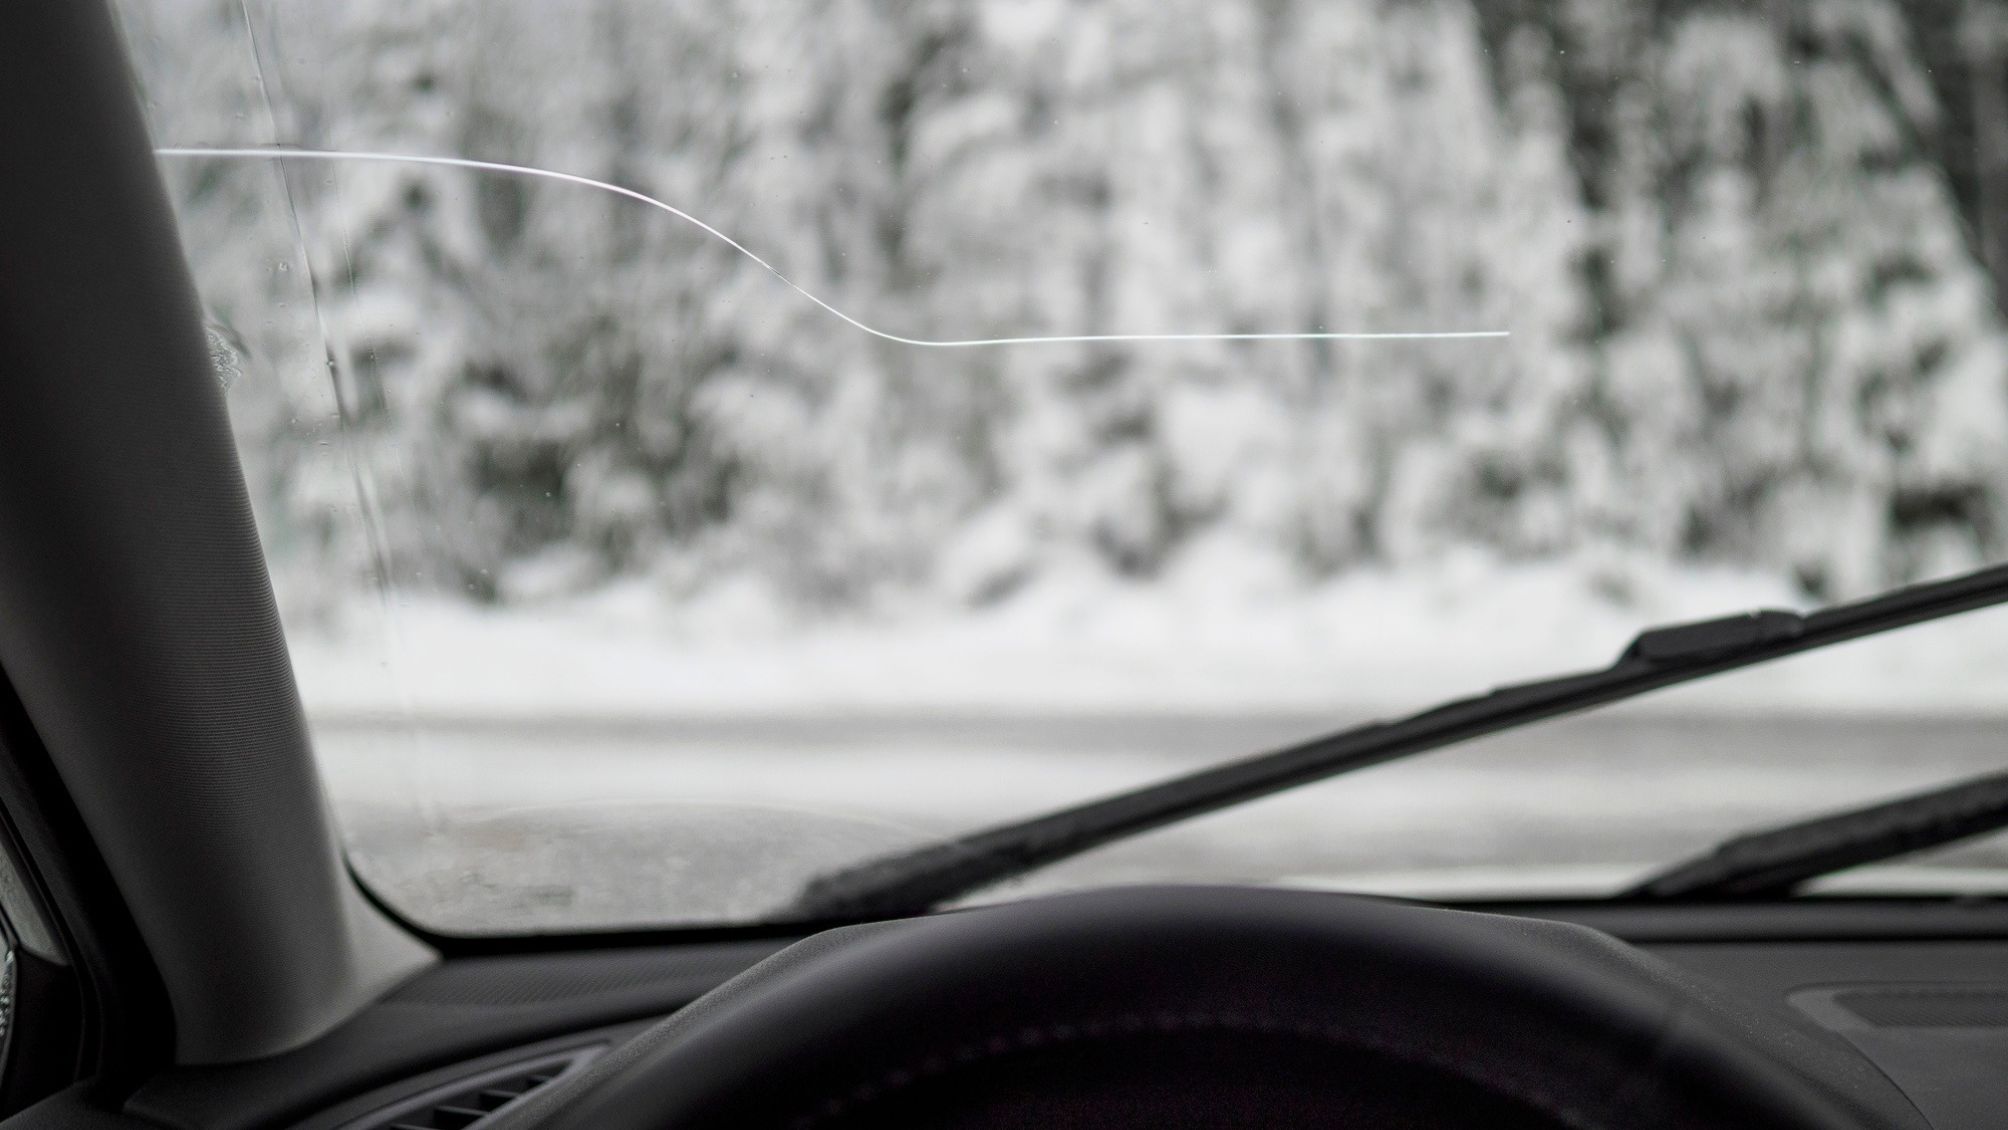
3. Les températures glaciales vous laissent avec un pare-brise fissuré
(Crédit image : Getty Images)
Couverture: L’assurance tous risques couvre généralement les dommages au pare-brise causés par des débris volants, de la grêle ou des chutes de glace, sous réserve des conditions de la police.
Selon la gravité des dommages, votre pare-brise devra peut-être simplement être réparé, ce qui coûte moins cher qu’un remplacement complet. Certains assureurs proposent une couverture vitres avec une franchise réduite ou annulée, et de nombreux services de couverture qui remplacent les pare-brise directement dans votre entrée pour plus de commodité, mais reportez-vous toujours à votre police spécifique pour plus de détails sur votre couverture.
Les petits éclats et fissures peuvent nécessiter seulement une réparation, mais ils peuvent s’agrandir avec le temps et conduire à un remplacement complet. Les changements de température à l’approche de l’hiver peuvent les faire croître, alors assurez-vous de réparer les éclats avant que les températures ne baissent. La couverture des fissures causées uniquement par des changements de température ou par un éclat existant peut dépendre de votre police et de la cause des dommages.
Ne présumez pas que tous les pare-brise fissurés sont couverts. Vérifiez si vous disposez d’une assurance tous risques et d’une couverture vitres séparée.
4. Votre voiture est volée alors qu’elle se réchauffait dans l’allée
(Crédit image : Getty Images)
Couverture: L’assurance tous risques couvre généralement le vol de véhicule, sous réserve des exclusions du contrat et de la franchise.
Il est courant de démarrer un véhicule et de le laisser fonctionner sans surveillance pour se réchauffer pendant l’hiver, mais cela peut en faire une cible pour les voleurs. L’assurance tous risques couvre généralement le vol de véhicule même lorsque les clés sont laissées à l’intérieur, mais les circonstances et les conditions de votre police sont importantes.
Laisser un véhicule rouler sans surveillance peut enfreindre les lois nationales ou locales, et certains assureurs peuvent considérer cette action comme une négligence, ce qui pourrait avoir un impact sur votre réclamation.
Les assureurs déterminent généralement le montant de l’indemnisation pour un véhicule volé en utilisant sa valeur de rachat réelle, et non le coût que vous avez payé pour celui-ci. Bien qu’une couverture complète protège généralement contre le vol, laisser votre véhicule rouler sans surveillance crée un risque évitable.
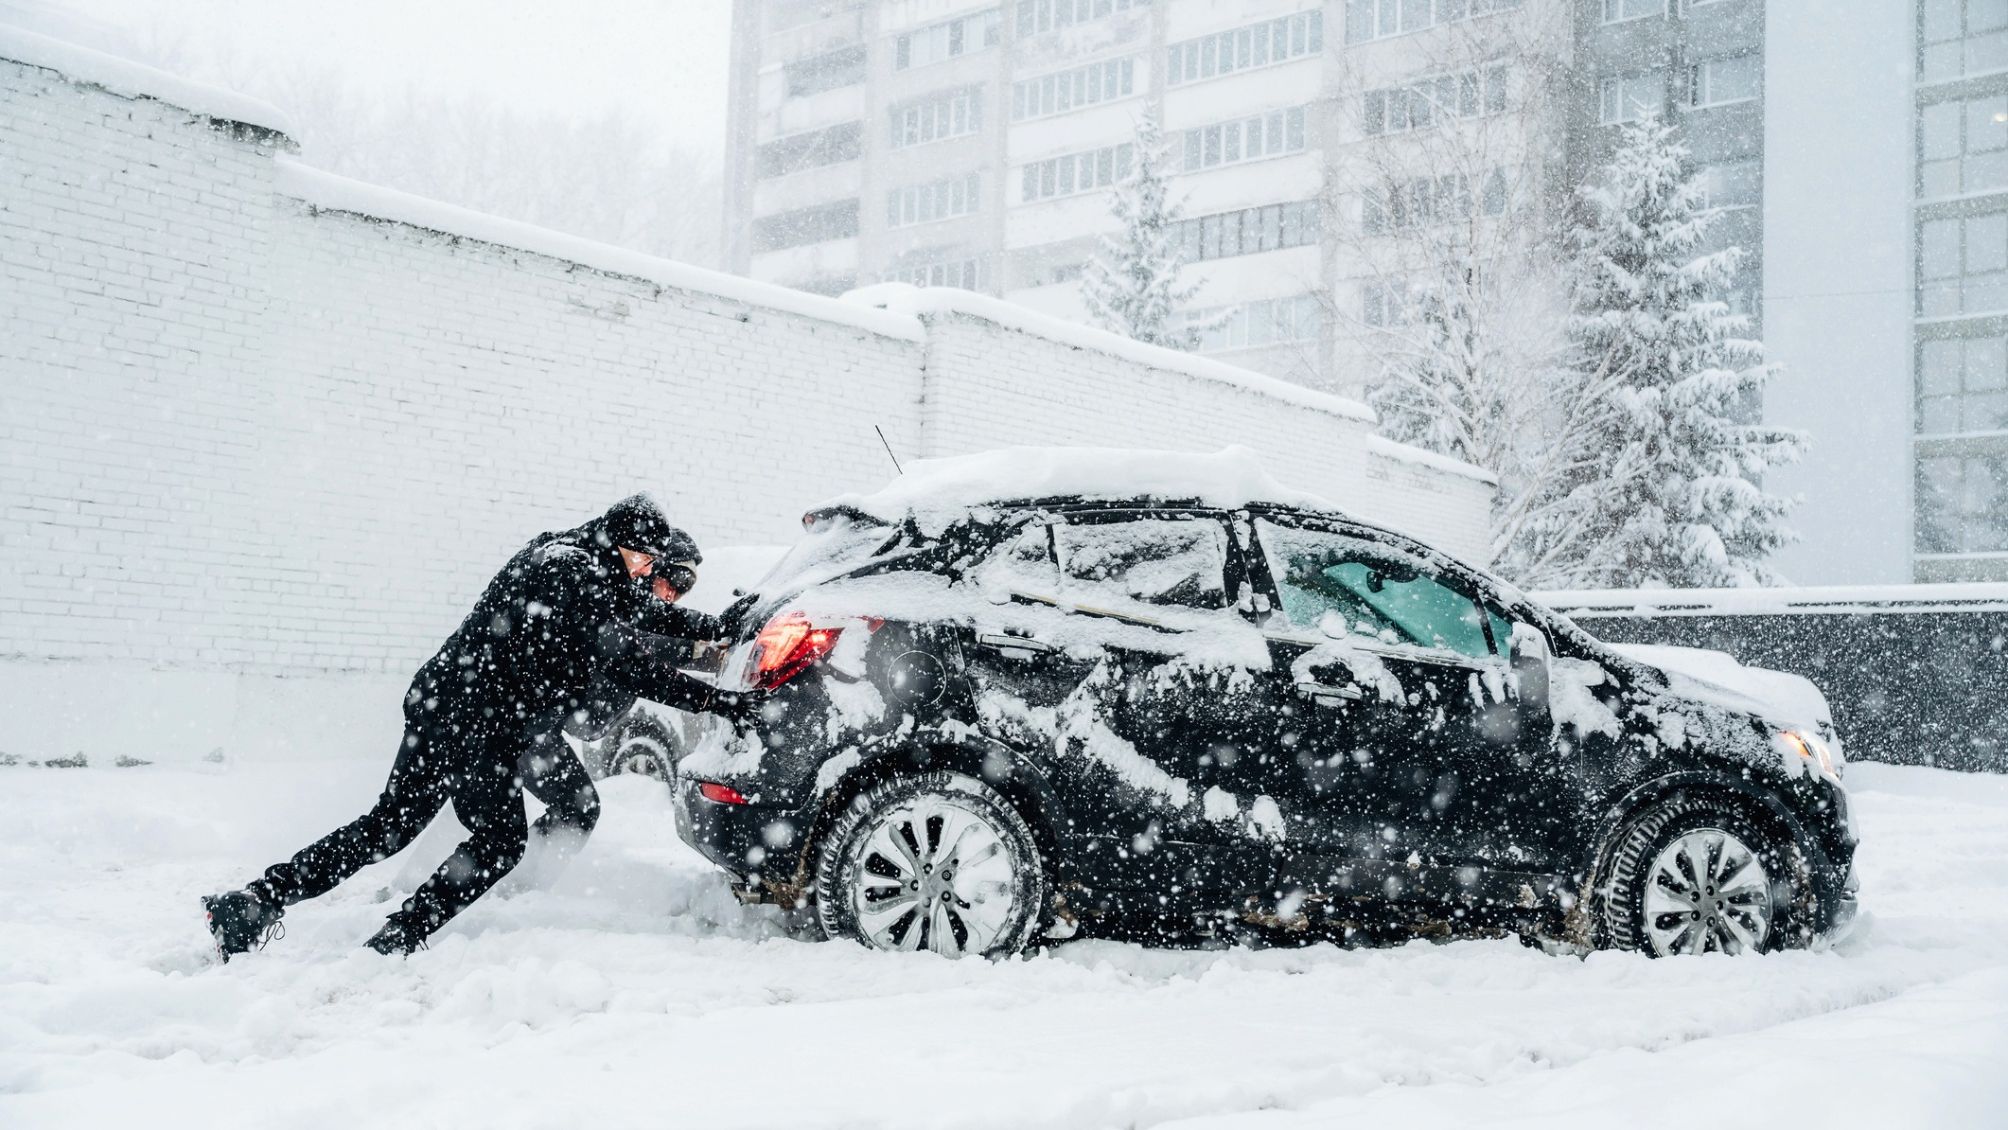
5. Votre batterie est à plat ou votre voiture reste coincée dans la neige
(Crédit image : Getty Images)
Couverture: L’assistance routière, lorsqu’elle est incluse dans une police ou achetée séparément, peut payer certains services d’urgence.
Les couvertures responsabilité civile standard, multirisques et collision n’incluent pas automatiquement l’assistance routière de routine, bien que certains assureurs la proposent en option. Regrouper la couverture d’assistance routière avec vos autres polices d’assurance automobile peut vous aider à économiser de l’argent, ou vous pouvez acheter une couverture via une option tierce, comme AAA.
Quel que soit l’endroit où vous souscrivez la couverture, lisez attentivement votre police d’assurance routière. Certains forfaits n’incluent pas certains services, comme sortir un véhicule d’une neige profonde ou le remorquer depuis un endroit inaccessible. De plus, si votre batterie déchargée est causée par l’âge ou l’usure normale, elle n’est généralement pas couverte en tant que perte assurée, alors soyez prêt à payer le coût d’une batterie de remplacement.
L’assistance routière peut être utile en hiver et vous offre une tranquillité d’esprit toute l’année, mais vérifiez vos limites de service et vos exclusions avant d’avoir besoin d’aide.
Comment vérifier votre assurance auto avant l’arrivée de l’hiver
(Crédit image : Getty Images)
Il est important de savoir comment fonctionne votre assurance auto hiver avant de devoir y recourir, alors consultez votre page de déclarations pour vous assurer de bien comprendre de quelle protection vous bénéficiez :
- Vérifiez votre couverture : Avez-vous une assurance casco et collision, ou responsabilité civile uniquement ? Faut-il souscrire un contrat avant l’hiver pour une couverture plus complète ?
- Révisez votre franchise : Demandez-vous si vous seriez à l’aise de payer 500 $ ou 1 000 $ de votre poche après un accident hivernal, ou si vous devez ajuster votre franchise. Réduire votre franchise peut augmenter vos primes, mais l’inverse est également vrai, alors réfléchissez au juste équilibre entre le montant de votre franchise et vos primes.
- Recherchez les lacunes : Votre contrat inclut-il une garantie vitrage, un remboursement de location ou une assistance routière ? Sinon, vous voudrez peut-être envisager d’ajouter une couverture supplémentaire.
- Tenez compte de la valeur de votre véhicule : Si votre véhicule est plus ancien, une couverture complète et collision peut être moins rentable. Pensez à la valeur de votre véhicule et aux primes de chaque type de couverture pour décider si l’assurance en vaut la peine.
- Comparez les devis : C’est une bonne idée de magasiner une assurance automobile au moins une fois par an, car cela peut vous aider à obtenir de meilleurs tarifs. De plus, si vous payez pour une couverture qui ne répond pas à vos besoins, vous pouvez économiser de l’argent sur votre assurance en changeant de police.
Avoir la bonne assurance automobile hivernale peut vous aider à économiser de l’argent si votre véhicule est endommagé, alors prenez le temps d’évaluer votre couverture actuelle et si elle répond à vos besoins. De nombreux dangers hivernaux sont inévitables, et une bonne assurance peut vous aider à vous protéger financièrement.
Utilisez l’outil ci-dessous pour comparer certaines des meilleures offres d’assurance automobile du moment :